
La Dirección de Investigación se complace en presentar el artículo “Masificación del gas natural en siete regiones: ¿adenda contractual o nueva licitación?” del Dr. Arturo Vásquez Cordano[1], Director de Investigación y Profesor Principal de la Escuela de Postgrado GĚRENS[2], y exviceministro de Energía.
En este artículo, el Dr. Vásquez examina si la ampliación del acceso al gas natural en siete regiones del Perú debe realizarse mediante la novena adenda de Cálidda o una nueva licitación. A partir del marco constitucional y legal de las asociaciones público-privadas, los antecedentes de los proyectos de masificación regional y la teoría económica de la regulación, sostiene que ningún mecanismo garantiza, por sí solo, inversiones viables ni un servicio eficiente. El análisis destaca el potencial de las economías de escala y de ámbito, la necesidad de una regulación rigurosa y el costo social de seguir postergando el acceso al gas natural. Su planteamiento central es que la decisión debe sustentarse en una comparación verificable de costos, tarifas, cobertura, plazos y riesgos, para elegir la alternativa que genere mayor valor para la sociedad. Con ese enfoque, el documento invita a superar las preferencias por un procedimiento y a centrar el debate en los resultados para los usuarios: acceso oportuno, precios sostenibles y calidad del servicio.
ARTÍCULO DE INVESTIGACIÓN
Masificación del gas natural en siete regiones: ¿adenda contractual o nueva licitación?
Por: Dr. Arturo Vásquez Cordano,
Director de Investigación y Profesor Principal, Escuela de Postgrado GĚRENS
El reciente debate sobre la propuesta de la novena adenda de Cálidda plantea una pregunta que trasciende a una empresa y adquiere una relevancia significativa para la política energética nacional: ¿qué mecanismo permitirá ampliar el acceso al gas natural en siete regiones del interior del Perú de manera eficiente, oportuna y sostenible? La Constitución, la legislación de las asociaciones público-privadas y la teoría económica de la regulación de servicios públicos ofrecen una respuesta menos intuitiva de lo que parece.
La sesión descentralizada de la Comisión de Energía y Minas del Congreso de la República, realizada el 13 de octubre en la ciudad de Cusco[3], volvió a poner en agenda uno de los principales desafíos de la política de masificación del gas natural: extender los beneficios de este recurso a las regiones del centro y sur del país. En particular, la discusión se centró en Cusco, Puno, Huancavelica, Ayacucho, Junín, Apurímac y Ucayali, siete regiones donde la expansión del servicio continúa siendo una tarea pendiente.
Durante la audiencia, los congresistas formularon cuestionamientos a la propuesta de la novena adenda del contrato de distribución de gas natural de Lima y Callao, administrado por Cálidda. Asimismo, solicitaron al Ejecutivo reconsiderar su eventual suscripción.
Es razonable que el Congreso fiscalice una modificación contractual de esta magnitud, dado que constituye un componente importante del debate público. Del mismo modo, corresponde que el Ministerio de Energía y Minas (MINEM) sustente sus beneficios, costos y riesgos. Sin embargo, el análisis no debería partir de la presunción de que una nueva licitación sería, por definición, más transparente, más competitiva y más beneficiosa para los consumidores en comparación con una adenda.
Esa afirmación puede sonar convincente, pero no se deriva del marco constitucional ni de la legislación vigente sobre asociaciones público-privadas (APP). Además, requiere considerar las particularidades económicas de una industria de redes como la distribución de gas natural. Una licitación no garantiza, por sí sola, la viabilidad económica de un proyecto. En ese sentido, la experiencia acumulada por el Perú durante más de una década debería obligarnos a examinar esta cuestión con mayor cuidado.
- Alcances constitucionales de la licitación y la modificación contractual
Para abordar este debate, es necesario distinguir los alcances constitucionales de la contratación pública, las concesiones y sus modificaciones contractuales.
El artículo 76 de la Constitución Política del Perú establece que “las obras y la adquisición de suministros con utilización de fondos o recursos públicos se ejecutan obligatoriamente por contrata y licitación pública”, conforme a los procedimientos y excepciones previstos por la ley[4]. Esta disposición busca proteger los recursos públicos y garantizar procedimientos objetivos y transparentes. Sin embargo, de esta no se desprende que toda modificación de una concesión vigente deba someterse necesariamente a una nueva licitación, pues corresponde distinguir entre los diferentes mecanismos de contratación y gestión de infraestructura pública.
En este sentido, corresponde diferenciar entre la contratación de obras financiadas con recursos del Tesoro Público, la adjudicación de nuevas concesiones bajo el régimen de asociaciones público-privadas (APP) y la modificación de contratos vigentes para incorporar inversiones adicionales o ampliar sus plazos.
Estas operaciones no son intercambiables. La concesión de distribución de gas natural de Lima y Callao responde a un esquema esencialmente autofinanciado (no le cuesta al contribuyente recursos tributarios), en donde la recuperación de las inversiones proviene fundamentalmente de los ingresos asociados a la prestación del servicio de distribución y de su régimen tarifario, y no de pagos mediante el uso de recursos ordinarios del Tesoro Público por la construcción de las redes de distribución.
No obstante, ello no significa que una APP autofinanciada esté libre de competencia o de controles. Las nuevas concesiones se adjudican conforme a los mecanismos competitivos previstos en la legislación aplicable. Asimismo, tampoco significa que una modificación contractual pueda trasladar costos injustificados a los usuarios o generar compromisos públicos encubiertos.
En consecuencia, el marco constitucional no establece una preferencia automática por una nueva licitación frente a una modificación contractual legalmente admisible. La elección debe sustentarse en una evaluación de las alternativas disponibles, considerando su eficiencia económica, sostenibilidad y contribución al interés público.
El propio marco legal de las APP reconoce expresamente estos mecanismos para realizar dicha evaluación.
- La Ley de APP permite incorporar nuevas inversiones fuera del área original de una concesión
La Ley Nº 32441[5], que regula la promoción de la inversión privada mediante APP y proyectos en activos, contempla mecanismos para modificar contratos de concesión vigentes e incorporar nuevas inversiones. En particular, su artículo 59.1 autoriza al Estado, de común acuerdo con el inversionista, a modificar un contrato de APP, preservando el equilibrio económico-financiero y las condiciones de competencia del proceso original, con las excepciones legalmente previstas.
La misma disposición contempla expresamente que las modificaciones contractuales pueden incorporar inversiones adicionales dentro o fuera del área de la concesión (como es el caso del Proyecto “Siete Regiones” que ha propuesto Cálidda), siempre que estén vinculadas directa o indirectamente con el objeto del contrato y que su incorporación se sustente en el incremento o recuperación del valor económico y social de la concesión.
Esta previsión no es accidental. Responde al reconocimiento de que los proyectos de infraestructura evolucionan, las necesidades de los usuarios cambian y pueden surgir oportunidades de expansión que no estaban contempladas al momento de la adjudicación original. Por tanto, ampliar territorialmente una concesión mediante una adenda no constituye, por sí mismo, una figura ajena al ordenamiento jurídico. Es una posibilidad contemplada expresamente por la legislación vigente.
Naturalmente, ello no equivale a afirmar que cualquier expansión sea válida. El MINEM debe acreditar la vinculación de las nuevas inversiones con el objeto contractual, demostrar su conveniencia, sustentar el equilibrio económico-financiero y respetar las demás condiciones legales y regulatorias. En otras palabras, la ley permite evaluar una adenda; no obliga a aprobarla.
Esta diferencia debería ordenar la discusión pública. La pregunta relevante no es si una adenda resulta políticamente más atractiva que una licitación. Es si cumple las condiciones legales y genera más valor para el país que las alternativas disponibles.
Asimismo, es importante mencionar que la utilización de adendas para promover nuevas inversiones no es una excepción ni una innovación del sector de gas natural. El propio Estado peruano viene recurriendo a este instrumento en otros sectores estratégicos hace muchos años. En la Tabla 1 se presentan algunas adendas ya suscritas y en evaluación, que constituyen antecedentes efectivos de este mecanismo de contratación.
Tabla 1 – Antecedentes de adendas de ampliación de plazo y modificación contractual en concesiones del Perú
|
Proyecto |
Estado |
Características Generales |
| Terminal Portuario de Matarani — Adenda Nº 5 | Suscrita (6 de noviembre de 2025)[6]. | Amplió la concesión por 30 años y comprometió inversiones por aproximadamente US$ 705 millones para modernizar y ampliar la infraestructura portuaria. |
| Empalme 1B–Buenos Aires–Canchaque — Adenda Nº 4 | Suscrito (25/06/2025)[7]. | Ampliación del plazo por 2 años y 7 meses, orientada a mantener la continuidad del servicio mientras se estructura una nueva concesión. |
| Segundo Grupo de Aeropuertos Regionales – Adenda Nº 5 | Suscrito (17/03/2026)[8]. | Incorpora obras mayores e inversiones superiores a US$ 470 millones en cinco aeropuertos del sur. |
| Red Vial Nº 6 – Proyecto de Adenda Nº 13 | En trámite[9]. | Propuesta de ampliación del plazo concesional de la carretera Pucusana–Cerro Azul–Ica, sujeta a evaluación técnica, económica y contractual. |
| Transportadora de Gas del Perú (TGP) – Proyecto de Novena Adenda | En trámite[10]. | Modificación contractual vinculada a inversiones adicionales en infraestructura de transporte de gas natural por más de US$ 2,000 millones y ampliación del plazo concesional para llegar el gas natural hacia el sur del Perú, hasta la región Tacna. |
| Terminal de Concentrados de Minerales del Callao – Propuesta de adenda | En trámite[11]. | Propuesta de ampliación de concesión vinculada a inversiones de modernización estimadas en US$ 189.9 millones. |
| COSAC I (Metropolitano) – Proyectos de adenda | En trámite[12]. | Modificaciones de los contratos de concesión relacionadas con renovación de flota, condiciones de operación y sostenibilidad del servicio. |
| Ferrocarril del Centro (Tren Lima–Chosica) — Proyecto de Adenda Nº 11 | En trámite[13]. | Propuesta de modificación contractual para facilitar la implementación del servicio ferroviario de pasajeros Lima–Chosica, aprovechando infraestructura existente. La primera etapa contempla 45.6 km y 11 paraderos, así como adecuaciones de infraestructura, estaciones y material rodante. |
Elaboración: Prof. Arturo Vásquez, Dirección de Investigación – EPG GĚRENS.
Por ello, resulta contradictorio presentar las adendas como un mecanismo impropio cuando se discuten inversiones en gas natural o en energía, mientras que el propio Estado las utiliza para desarrollar infraestructura portuaria, aeroportuaria, vial y de transporte masivo de pasajeros. Lo que corresponde exigir en el caso de Cálidda no es una nueva licitación por principio, sino la misma rigurosidad técnica, económica y jurídica aplicada a cualquier modificación contractual, demostrando que la alternativa elegida genera mayores beneficios para el Estado y los usuarios.
- Trece años de intentos para masificar el gas natural en las regiones del interior del país
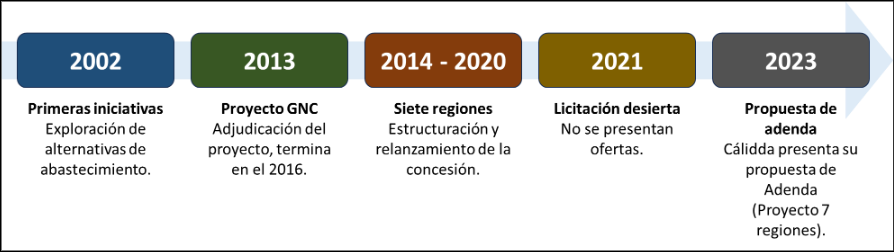
La experiencia de la masificación del gas natural en las regiones del centro y sur del Perú evidencia que la convocatoria de una licitación, por sí sola, no garantiza la ejecución de un proyecto. Los antecedentes se remontan a mediados de la década de 2000 (ver la Ilustración 1), cuando comenzaron a evaluarse alternativas para abastecer ciudades alejadas de la infraestructura principal de transporte. El desafío era conocido: atender mercados geográficamente dispersos, con una demanda inicial limitada y elevados costos logísticos, manteniendo precios competitivos frente a otros combustibles.
Ilustración 1 – Dos décadas de iniciativas para la masificación del gas natural en siete regiones
Elaboración: Prof. Arturo Vásquez, Dirección de Investigación – EPG GĚRENS.
En julio de 2013, durante el gobierno del presidente Ollanta Humala, Proinversión adjudicó a la empresa Graña y Montero Petrolera un proyecto para abastecer a diez ciudades altoandinas mediante gas natural comprimido (GNC), con estaciones de gas natural vehicular (GNV). El contrato correspondiente se suscribió en octubre de ese año con la sociedad operadora Transportadora de Gas Natural Comprimido Andino (TGNCA).
El diseño buscaba desarrollar inicialmente el consumo vehicular y, posteriormente, facilitar la expansión hacia otros usuarios, incluidos los consumidores residenciales. Era una estrategia razonable desde el punto de vista de formación de demanda: comenzar con consumidores de mayor volumen para sostener progresivamente una red de distribución más amplia. Sin embargo, la experiencia no alcanzó los resultados esperados. El contrato terminó anticipadamente en el año 2016, en medio de controversias vinculadas con las condiciones de ejecución del proyecto.
Es importante no simplificar este episodio. A pesar de la adjudicación por un concurso público competitivo, la terminación de esta concesión constituye un antecedente importante, debido a las dificultades que enfrentó el Estado para materializar la masificación del gas natural a nivel regional mediante un esquema de concesión de gas natural independiente con escasa demanda.
Posteriormente, el Estado en el año 2014 impulsó una concesión de distribución por redes para siete regiones: Apurímac, Ayacucho, Huancavelica, Junín, Cusco, Puno y Ucayali. En 2017 se modificó su plan de promoción. Luego, en julio de 2018, durante el gobierno del presidente Martín Vizcarra, Proinversión relanzó el proyecto, entonces con una inversión estimada de aproximadamente US$ 200 millones y una meta de más de 113 mil conexiones domiciliarias.
El proceso atravesó sucesivas revisiones de diseño, cronograma y condiciones contractuales. En julio de 2020, Proinversión anunció la aprobación de la versión final del contrato, con miras a su adjudicación. Asimismo, se promovieron modificaciones regulatorias para facilitar el acceso a los beneficios del Fondo de Inclusión Social Energético (FISE), con el propósito de financiar conexiones domiciliarias y mejorar el atractivo económico del proyecto para los inversionistas privados.
Pero el desenlace llegó durante el gobierno del presidente Francisco Sagasti: el 28 de junio de 2021 la licitación fue declarada desierta porque no se presentó oferta alguna. No se trató de que el Estado hubiera omitido convocar al mercado vía una licitación. Se trató de que, después de años de estructuración y promoción, los inversionistas no presentaron propuestas en la fecha prevista, demostrando la falta de interés del mercado por un proyecto de masificación de este tipo.
Este hecho no prueba que ninguna licitación futura pueda funcionar. Los concursos pueden fracasar por múltiples factores: distribución inadecuada de riesgos, incertidumbre sobre la demanda, condiciones financieras, diseño tarifario, costos logísticos o coyuntura económica. Lo que sí demuestra es que la existencia de un concurso no garantiza que se presente una oferta económicamente viable.
Después de esa experiencia, en noviembre de 2023 se presentó al MINEM una propuesta para ampliar mediante una adenda la concesión de Cálidda hacia las siete regiones de acuerdo con lo establecido en las cláusulas de su contrato de concesión. La propuesta fue posteriormente objeto de evaluaciones y modificaciones por parte de las entidades competentes. La novena adenda en discusión es, por tanto, parte de una secuencia de intentos estatales por resolver un problema que las alternativas anteriores no consiguieron solucionar.
La última propuesta de la adenda de Cálidda[14] contempla la incorporación de Ucayali, Junín, Huancavelica, Ayacucho, Apurímac, Cusco y Puno al área de concesión, con el compromiso de conectar a 201,411 consumidores residenciales y construir aproximadamente 3,739 kilómetros de redes de distribución, de tal manera de contar con la infraestructura disponible para poder superar las 300,000 conexiones en un futuro a medida que vaya aumentando la demanda de gas natural en las regiones. Para ello, plantea un esquema de abastecimiento basado principalmente en gas natural licuado (GNL), complementado con soluciones específicas para determinadas localidades, así como disposiciones tarifarias para recuperar las inversiones y los costos eficientes de operación. A cambio de estas nuevas obligaciones, se propone ampliar el plazo de la concesión por diez años adicionales.
El sistema de abastecimiento mediante gas natural licuado (GNL) transportado por camiones tendrá un carácter transitorio: será reemplazado progresivamente por el suministro a través de gasoductos, a medida que esta infraestructura llegue a las ciudades de las siete regiones beneficiarias del proyecto de masificación contemplado en la adenda. Esta transición se realizará de forma gradual, conforme las localidades cuenten con acceso al abastecimiento por ductos[15].
En síntesis, la experiencia peruana demuestra que la convocatoria de concursos públicos no ha sido suficiente para concretar la masificación del gas natural en las regiones del interior del país. Un primer antecedente es el proyecto adjudicado en 2013 a Transportadora de Gas Natural Comprimido Andino (TGNCA), cuyo diseño contemplaba el abastecimiento de diez ciudades altoandinas mediante gas natural comprimido (GNC), con la instalación de gasocentros para desarrollar inicialmente el mercado vehicular y facilitar posteriormente la expansión de redes domiciliarias. Sin embargo, el proyecto enfrentó dificultades para su ejecución, particularmente relacionadas con la disponibilidad de terrenos e infraestructura necesaria, así como controversias sobre las obligaciones contractuales y el financiamiento de determinadas inversiones. Estas discrepancias derivaron en un proceso arbitral y en la terminación anticipada del contrato en 2016.
Un segundo antecedente, aún más relevante, es el proyecto de distribución de gas natural por redes en siete regiones, promovido por Proinversión desde 2014. Pese a los sucesivos esfuerzos de estructuración y promoción, el concurso público fue declarado desierto el 28 de junio de 2021 debido a que ningún postor presentó una oferta. Posteriormente, durante el gobierno del presidente Pedro Castillo, mediante el Acuerdo Nº 120-2-2022-CD[16], del 26 de julio de 2022, el Consejo Directivo de Proinversión dispuso excluir formalmente el proyecto del proceso de promoción de la inversión privada al ser evaluado como inviable, descartando la posibilidad de realizar otro concurso al carecer este proyecto de condiciones económicas para su desarrollo. Este antecedente evidencia que, aun cuando el Estado desarrolló un procedimiento competitivo en dos ocasiones en 10 años, no logró concretar la adjudicación de una concesión independiente para atender a las siete regiones.
Frente a estas experiencias, la propuesta de novena adenda de Cálidda presenta un alcance de masificación residencial considerablemente mayor, tal como se muestra en la Tabla 2. Mientras que el proyecto licitado por Proinversión contemplaba aproximadamente 113,535 conexiones domiciliarias y solo una inversión de US$ 200 millones, la propuesta de Cálidda, en su versión “Estado 3” de septiembre de 2026, establece una meta de 201,411 conexiones residenciales, equivalente a 87,876 conexiones adicionales o un incremento aproximado del 77.4 % respecto del proyecto anterior. Asimismo, contempla alrededor de 3,739 kilómetros de redes de distribución, con una inversión referencial de US$ 550 millones. Desde la perspectiva de cobertura, esta ampliación representa una propuesta más ambiciosa para las regiones que la iniciativa estatal, aunque su conveniencia económica deberá demostrarse mediante la evaluación de costos, tarifas, riesgos y compromisos de inversión.
Tabla 2 – Comparación de conexiones residenciales por región y localidad
|
Región |
Localidad | Licitación de Proinversión 2021 (conexiones) |
Propuesta Cálidda (conexiones) |
|
Apurímac |
Abancay |
2,993 |
9,020 |
|
Apurímac |
Andahuaylas |
2,262 |
5,477 |
|
Ayacucho |
Huamanga |
13,064 |
13,555 |
|
Ayacucho |
Huanta |
2,353 |
2,099 |
|
Cusco |
Cusco |
24,048 |
31,217 |
|
Cusco |
Quillabamba |
2,918 |
884 |
|
Cusco |
Calca |
1,515 |
1,266 |
|
Huancavelica |
Huancavelica |
2,148 |
3,840 |
|
Junín |
Huancayo |
18,655 |
43,251 |
|
Junín |
Jauja |
1,352 |
3,073 |
|
Puno |
Juliaca |
16,650 |
37,211 |
|
Puno |
Puno |
7,590 |
15,519 |
|
Ucayali |
Pucallpa |
16,743 |
33,299 |
|
Ucayali |
Padre Abad / Aguaytía |
1,244 |
1,470 |
|
Ucayali |
Curimaná |
No contemplada |
230 |
|
TOTAL DE CONEXIONES |
113,535 |
201,411 |
|
Elaboración: Prof. Arturo Vásquez, Dirección de Investigación – EPG GĚRENS.
La Tabla 3 presenta una comparación de las tres iniciativas, destacando sus diferencias en mecanismos contractuales, infraestructura, alcance de las inversiones, metas de cobertura y resultados obtenidos.
Tabla 3 – Masificación del gas natural , comparación de 3 alternativas
|
Característica |
TGNCA (2013)[17] | Proyecto Siete Regiones licitado por Proinversión (2021)[18] | Cálidda — Novena Adenda[19] |
| Mecanismo contractual | Concurso público y contrato independiente. | Licitación para una nueva concesión de distribución. | Modificación de la concesión de Lima y Callao mediante adenda. |
| Estado | Adjudicado y contratado en 2013; terminación anticipada en 2016, concluyendo en un arbitraje en contra del Estado peruano. | Licitación declarada desierta el 28/06/2021 por falta de ofertas. | Propuesta en evaluación; no suscrita (Versión Estado 3, 22/09/2026). |
| Ámbito geográfico | 10 ciudades altoandinas en seis regiones: Apurímac, Ayacucho, Huancavelica, Junín, Cusco y Puno. | Siete regiones: Apurímac, Ayacucho, Huancavelica, Junín, Cusco, Puno y Ucayali. | Las mismas siete regiones, previstas para incorporarse a la concesión de Lima y Callao. |
| Abastecimiento | Gas natural comprimido (GNC) por transporte terrestre. | Abastecimiento virtual y redes locales; combinación GNC/GNL según diseño. | Principalmente GNL, regasificación y distribución por redes; soluciones particulares según localidad. |
| Enfoque comercial | Desarrollo inicial del mercado de GNC/GNV; posible expansión a otros usuarios. | Masificación residencial bajo una concesión independiente. | Masificación residencial apoyada en capacidades de un concesionario existente con economías de escala de la zona |
| Inversión referencial | US$ 14.59 millones ofertados en 2013. | Aproximadamente US$ 200 millones. | Aproximadamente US$ 550 millones. |
| Meta de conexiones residenciales | Sin meta residencial directamente comparable en el alcance de abastecimiento de GNC considerado. | 113,535 conexiones residenciales. | 201,411 conexiones residenciales propuestas. |
| Redes de distribución | Priorizó infraestructura de abastecimiento GNC; redes residenciales en fase posterior, las cuales no se concretaron. | Redes locales de distribución en ciudades comprendidas con un alcance en kilómetros reducido. | Aproximadamente 3,739 km de redes propuestas. |
| Plazo contractual | 10 años, más período de construcción. | 8 años para alcanzar la primera meta de conexiones. | Propone extender 10 años adicionales la concesión vigente. |
| Resultado / situación | Contrato terminado anticipadamente; objetivos de expansión no consolidados. El proyecto fracasó en su objetivo de masificación del gas natural. | No adjudicado por ausencia de postores. El concurso público fracasó en generar concurrencia de competidores. |
En evaluación. Pendiente de aprobación y suscripción. |
Elaboración: Prof. Arturo Vásquez, Dirección de Investigación – EPG GĚRENS.
Como puede observarse, las experiencias anteriores muestran que la adjudicación de un proyecto mediante concurso público no garantiza su ejecución ni la efectiva prestación del servicio. Al mismo tiempo, la propuesta de Cálidda ofrece una oportunidad de ampliar significativamente la cobertura residencial mediante la integración de nuevas regiones a una concesión existente. No obstante, la decisión del Estado debe sustentarse en una comparación rigurosa que permita determinar qué alternativa ofrece mejores condiciones de acceso, tarifas sostenibles y beneficios sociales para la población.
- ¿Por qué una nueva licitación podría no ser la alternativa económicamente más conveniente?
Para comprender este debate, es necesario considerar dos conceptos fundamentales de la economía de la regulación: las economías de escala y las economías de ámbito, especialmente relevantes en industrias de redes como la distribución de gas natural.
Las economías de escala se presentan cuando el costo promedio de producir un bien o prestar un servicio disminuye a medida que aumenta el volumen de producción. Este concepto tiene sus antecedentes en los trabajos de Smith (1776)[20] sobre la división del trabajo y fue desarrollado posteriormente por Marshall (1920)[21] y el Premio Nobel de Economía George Stigler (1958)[22]. En la distribución de gas natural existen inversiones y costos que deben realizarse incluso antes de incorporar al primer consumidor: sistemas de control, ingeniería, gestión comercial, supervisión, tecnología para el abastecimiento de gas, atención al cliente, administración y una infraestructura mínima de operación. Cuando estos costos se distribuyen entre una base pequeña de usuarios, su incidencia por conexión es elevada. Cuando se reparten entre cientos de miles o millones de usuarios, pueden representar una proporción relativa mucho menor.
Por lo tanto, la fusión de la demanda masiva de gas natural de Lima y Callao con la escasa demanda de las siete regiones tiene el beneficio de reducir dramáticamente las tarifas de gas natural que deben pagar los usuarios del servicio en las regiones por el efecto de las economías de escala.
Por su parte, las economías de ámbito, formalizadas por Panzar y Willig (1981)[23] y desarrolladas posteriormente por Baumol, Panzar y Willig (1982)[24], se producen cuando una empresa puede realizar distintas actividades o prestar varios servicios a un costo total menor que si estos fueran desarrollados por empresas independientes. En el caso de la distribución de gas natural, este concepto permite analizar las ventajas de aprovechar recursos existentes, como sistemas administrativos, plataformas tecnológicas, personal especializado y capacidades operativas, para atender nuevas localidades.
De esta manera, las economías de ámbito se presentan cuando una misma empresa puede prestar servicios en distintos mercados o zonas geográficas a un costo conjunto inferior al que tendrían varios operadores independientes. Un distribuidor que ya cuenta con plataformas tecnológicas, personal especializado, sistemas comerciales, experiencia constructiva, capacidad de contratación de proveedores terceros y acceso a financiamiento puede, bajo determinadas condiciones, utilizar parte de esas capacidades para atender nuevas localidades.
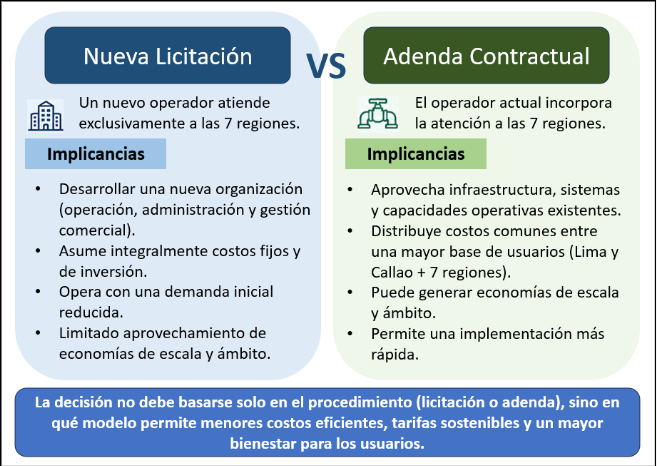
La diferencia es importante. Un nuevo concesionario tendría que desarrollar una nueva organización y asumir determinados costos para atender exclusivamente a las siete regiones del interior del Perú. Un operador existente podría aprovechar recursos y capacidades que ya utiliza para atender un mercado de mayor tamaño.
Esto no significa que instalar redes en Puno, Cusco o Huancavelica cueste lo mismo que hacerlo en Lima y Callao. Las distancias, la geografía, la logística y las condiciones de construcción pueden encarecer significativamente las inversiones regionales. Significa que ciertos costos comunes pueden compartirse, reduciendo el costo total del sistema de distribución respecto de una operación completamente separada.
Por ello, la comparación correcta no es simplemente entre dos empresas que ofrecen construir la misma cantidad de kilómetros de redes. La comparación relevante es entre dos modelos económicos de prestación del servicio: uno que debe sostenerse con la escasa demanda de las siete regiones y otro que puede integrarse, bajo reglas tarifarias y contractuales adecuadas, a una operación de mayor escala como la de Lima y Callao (ver la Ilustración 2).
Ilustración 2 – Dos modelos para masificar el gas natural en 7 regiones
Elaboración: Prof. Arturo Vásquez, Dirección de Investigación – EPG GĚRENS.
Si el segundo modelo permite reducir los costos eficientes por usuario y ofrecer tarifas más competitivas, una licitación independiente podría resultar menos conveniente, incluso si el proceso fuera impecable desde el punto de vista procedimental. La competencia en el concurso no eliminaría las desventajas estructurales de escala y ámbito que enfrentaría un nuevo proyecto adjudicado.
- Competir no siempre significa multiplicar operadores
La teoría económica de la regulación ofrece herramientas para comprender esta aparente paradoja. Jean-Jacques Laffont y Jean Tirole (Premio Nobel de Economía de 2014), en su obra A Theory of Incentives in Procurement and Regulation (1993)[25], desarrollaron un marco para analizar la regulación de monopolios naturales, los mecanismos de contratación, la información asimétrica y los incentivos de las empresas concesionarias como las distribuidoras de gas natural.
Una de las principales enseñanzas de esta literatura es que la eficiencia económica no depende únicamente de la existencia de competencia formal, sino también de cómo las reglas contractuales y regulatorias influyen en los costos, las inversiones, la calidad del servicio y el bienestar de los usuarios.
La obra de Laffont y Tirole estudia tanto las ventajas como las limitaciones de las subastas de concesiones y de la renegociación contractual. Considero que su contribución más útil para el debate peruano es: el diseño institucional debe evaluarse por sus resultados e incentivos, no por la apariencia competitiva del procedimiento utilizado para adjudicar concesiones de energía.
En esta línea, Demsetz (1968)[26] planteó que la competencia puede desarrollarse por el mercado, mediante procesos competitivos para seleccionar al operador que prestará un servicio bajo condiciones de exclusividad. Posteriormente, el Premio Nobel de Economía Olivier Williamson (1976)[27] advirtió que las licitaciones de monopolios naturales presentan limitaciones cuando existen inversiones específicas, incertidumbre y dificultades para establecer contratos completos. Por ello, la adjudicación competitiva de una concesión no elimina la necesidad de contar con mecanismos de regulación y supervisión que aseguren su adecuado funcionamiento.
En una industria de redes como la distribución de gas natural, duplicar organizaciones o fragmentar mercados no garantizan una mayor eficiencia tarifaria. La competencia por el mercado permite seleccionar al operador, pero no sustituye la regulación durante la vida de la concesión. Como advierte Williamson (1976), las licitaciones no son una panacea: su eficacia depende de las características de la actividad y de la capacidad de los contratos para responder a la incertidumbre y a las necesidades de adaptación. Aplicado a la distribución de gas natural, este argumento implica que un concurso no resuelve, por sí solo, las dificultades de sostener inversiones de largo plazo en redes con una demanda inicial limitada, ni asegura que las tarifas, la cobertura y la calidad se mantengan en condiciones eficientes. Por ello, la elección entre una concesión independiente y la ampliación de un operador existente debe comparar sus costos, riesgos y posibilidades de aprovechar economías de escala y de ámbito, sin presumir la superioridad de un mecanismo por su sola apariencia competitiva. En ambos casos, se requiere una regulación que controle el poder monopólico, discipline los costos y establezca compromisos exigibles de inversión y servicio (Laffont y Tirole, 1993).
Una licitación puede descubrir precios eficientes cuando existe suficiente competencia y cuando los participantes enfrentan condiciones económicas comparables. Pero puede ser menos eficaz si el proyecto está estructurado de manera que ningún operador puede aprovechar economías de escala o ámbito relevantes, o si la escasa demanda y los riesgos constructivos y regulatorios impiden formular ofertas sostenibles (tal como ocurrió con el proyecto de masificación del gas natural que licitó Proinversión en junio de 2021 y que se declaró desierto).
Del mismo modo, una adenda puede aprovechar eficiencias existentes y reducir los plazos de ejecución de proyectos de inversión bajo esquemas de licitación (considérese que en el Perú el Estado puede tardarse entre 3 y 5 años en estructurar un proyecto para su licitación), pero también puede generar distorsiones si el Estado no negocia adecuadamente los compromisos de inversión o reconoce costos excesivos o que no se encuentren justificados económicamente. Por eso, el desafío no consiste en escoger entre competencia y la regulación de una adenda. Consiste en utilizar ambos instrumentos de manera inteligente.
- El propio Reglamento de APP obliga a comparar las alternativas disponibles
Quizás el aspecto más revelador del debate que ocurrió en la Comisión de Energía y Minas es que la legislación peruana ya establece un procedimiento para evaluar la conveniencia de ampliar o renovar los contratos de concesión. El Reglamento de la Ley Nº 32441, aprobado mediante Decreto Supremo Nº 316-2025-EF[28], contempla criterios económicos, técnicos y jurídicos para sustentar estas decisiones.
El numeral 151.1 establece que las partes pueden acordar una ampliación o renovación siempre que la “Entidad Pública Titular del Proyecto” (la EPTP, que en este caso es el MINEM) acredite, al menos, una de las condiciones previstas. Entre ellas, que la prórroga genere “mayor beneficio neto para el Estado” frente a un nuevo proceso de promoción u otra alternativa legalmente admisible; que incorpore inversiones adicionales destinadas a mejorar la infraestructura o el servicio; o que existan circunstancias que dificulten un nuevo proceso de promoción y comprometan la continuidad del servicio público.
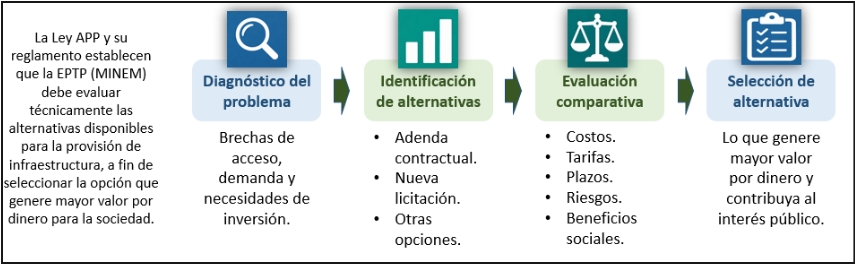
Más importante aún, el numeral 151.3 exige que la entidad pública elabore, bajo su responsabilidad, un “Informe de Análisis Multicriterio de Alternativas”. Esta es una buena práctica de gestión regulatoria promovida por la Organización de Cooperación para el Desarrollo Económico (OCDE), a la cual el Perú está en pleno proceso de adhesión[29], [30]. Ese informe debe comparar la ampliación o renovación contractual mediante una adenda con un nuevo proceso de promoción de la inversión privada mediante una licitación, la prestación directa del servicio por el Estado o por terceros, y otras opciones legalmente admisibles.
Este informe también debe examinar el diagnóstico del proyecto, su alineamiento con la política sectorial, el desempeño histórico del concesionario y los cambios necesarios para mejorar la eficiencia y calidad del servicio. Finalmente, debe presentar criterios de evaluación, ponderaciones y resultados.
El numeral 152 desarrolla el procedimiento para tramitar la ampliación o renovación contractual mediante una adenda, incluida la evaluación conjunta y las opiniones de las entidades competentes. A ello se suma una obligación general que no debe pasarse por alto: el numeral 133.2 establece expresamente que la entidad pública es responsable de “sustentar el Valor por Dinero a favor del Estado”. En consecuencia, la decisión debe demostrar que las condiciones propuestas generan beneficios suficientes para justificar la modificación contractual.
Asimismo, el numeral 138.2 dispone que, cuando una modificación desvirtúe el objeto original del proyecto o involucre inversiones adicionales superiores al 20% del costo total del proyecto (CTP), la entidad pública debe evaluar la posibilidad y conveniencia de realizar un “nuevo proceso de selección” como alternativa a la modificación contractual. Esta disposición no determina automáticamente la realización de una licitación, pero sí exige examinar su conveniencia frente a la renegociación del contrato vigente. Por lo tanto, la conclusión jurídica es clara: el ordenamiento no establece una preferencia automática por la adenda ni por la licitación; exige, por el contrario, una evaluación sustentada de su conveniencia.
Esto cambia radicalmente el enfoque del debate planteado por la Comisión de Energía y Minas del Congreso. La discusión no debería centrarse únicamente en qué mecanismo resulta jurídicamente posible, sino en cuál ofrece mayores beneficios económicos y sociales para el país. Por ello, corresponde al MINEM demostrar, mediante información técnica y económica verificable y un análisis multicriterio debidamente sustentado, si la propuesta de novena adenda constituye una alternativa más conveniente que una nueva licitación u otros mecanismos de expansión del servicio de gas natural.
La evaluación prevista por el marco de APP puede representarse como una decisión entre alternativas, condicionada por la legalidad y la evidencia económica disponible, tal como se resume en la Ilustración 3.
Ilustración 3 – Ruta de evaluación de las alternativas contractuales
Elaboración: Arturo Vásquez, Dirección de Investigación, EPG GĚRENS.
- Valor por dinero: el criterio que debería reemplazar los eslóganes políticos
En la práctica, el concepto de Valor por Dinero suele confundirse con escoger la alternativa de menor inversión inicial. Esto es un error. Un proyecto puede ser más barato de construir, pero más caro de operar. Puede exigir menos recursos al comienzo, pero demorar varios años en prestar el servicio. Puede ofrecer una tarifa inicial atractiva, pero puede incorporar riesgos que posteriormente terminen trasladándose a los usuarios o al Estado.
Por esta razón, la evaluación debe considerar el costo económico integral y los beneficios de cada alternativa durante su vida útil. Para el proyecto “Siete Regiones”, ello exige responder preguntas concretas como:
- ¿Cuánto costaría construir y operar una concesión independiente, pero con escasa demanda inicial de gas natural?
- ¿Cuánto costaría hacerlo mediante la ampliación de un operador existente?
- ¿Qué costos comunes podrían compartirse realmente?
- ¿Cuáles serían los costos regionales que, por razones geográficas o logísticas, necesariamente deben reconocerse de manera diferenciada?
- ¿Qué tarifas pagarían los consumidores?
- ¿Qué riesgos asumirían el concesionario, el Estado y los usuarios?
Un aspecto que merece especial atención es el costo de oportunidad social de los trece años transcurridos desde los primeros intentos de masificación regional de 2013. Durante este período, el Estado peruano ha impulsado distintos mecanismos para extender el acceso al gas natural hacia las regiones del interior del país, sin conseguir materializar la expansión prevista. Primero, la concesión adjudicada a TGNCA en 2013 terminó anticipadamente en 2016. Posteriormente, el proyecto de distribución de gas natural en siete regiones atravesó varios años de estructuración y promoción, hasta que su licitación fue declarada desierta en junio de 2021 por ausencia de ofertas. Finalmente, desde 2023 se viene evaluando una tercera alternativa, mediante la propuesta de novena adenda de Cálidda.
Esta experiencia evidencia que el problema no ha sido únicamente la selección del mecanismo contractual, sino la dificultad de convertir los proyectos promovidos en infraestructura operativa y conexiones efectivas para los usuarios. Cada año adicional de retraso representa beneficios potenciales que la población deja de percibir: familias que continúan utilizando combustibles posiblemente más costosos, pequeños negocios que no pueden acceder a una alternativa energética competitiva y regiones que postergan oportunidades de desarrollo productivo.
Desde esta perspectiva, el tiempo constituye una variable económica relevante. Si una nueva licitación requiere varios años adicionales de estructuración, adjudicación, financiamiento y construcción, el Estado debe incorporar en su evaluación el costo social de ese retraso. No obstante, este costo debe estimarse comparando los plazos y beneficios esperados de las alternativas, sin atribuir automáticamente a una de ellas una ejecución más rápida.
En consecuencia, el Valor por Dinero no debería limitarse a identificar la alternativa con menores costos de inversión, sino aquella que genere el mayor beneficio neto para la sociedad, considerando también el costo de oportunidad de seguir postergando el acceso al gas natural.
El Análisis Multicriterio previsto en el Reglamento de APP permite incorporar estas dimensiones mediante criterios como tarifas, cobertura, plazos de entrada en servicio, riesgos, calidad, seguridad del abastecimiento, sostenibilidad y beneficios sociales. En el caso de la novena adenda de Cálidda, corresponde al MINEM sustentar, con la participación de las entidades competentes, si la ampliación contractual ofrece mayores beneficios que una nueva licitación u otras alternativas legalmente admisibles.
- La adenda de Cálidda: una oportunidad que debe analizarse adecuadamente dejando de lado los intereses políticos
En el caso de la novena adenda, la posibilidad de aprovechar las economías de escala y de ámbito de Lima y Callao constituye una hipótesis económica relevante que merece una evaluación seria. La propuesta contempla incorporar a la Concesión de Lima y Callao siete regiones del centro y sur del país que no han logrado acceder masivamente al gas natural, con nuevas redes de distribución, infraestructura de abastecimiento y compromisos de conexión de usuarios (más de 200,000 nuevos usuarios serían conectados en las siete regiones). Su atractivo potencial radica en combinar la capacidad operativa de una concesión existente con una expansión hacia mercados que, considerados aisladamente, presentan dificultades de viabilidad económica por su escasa demanda inicial proyectada de gas natural. Otra ventaja es que la tarifa de gas natural de las siete regiones será similar a la tarifa que pagan los usuarios de Lima y Callao, garantizándose una “nivelación tarifaria” que promoverá la equidad en el acceso al gas natural a nivel descentralizado para nuestros compatriotas que viven en estas siete regiones.
Pero una ventaja potencial no equivale a un beneficio demostrado. El Estado debe verificar que los costos de inversión y operación reconocidos sean eficientes, que las obligaciones de cobertura sean exigibles, que los plazos resulten realistas y que la extensión del contrato no genere una remuneración desproporcionada.
Por ello, una adenda contractual bien diseñada requiere una regulación rigurosa que permita capturar las economías de escala y de ámbito efectivas y trasladar una parte sustancial de sus beneficios a los consumidores.
La discusión tampoco debería reducirse a si las inversiones se ejecutan mediante una adenda o un concurso integral. Una ampliación contractual puede incorporar procedimientos competitivos para contratar obras, equipos y componentes relevantes a través de ofertas públicas, de manera que el Estado y el regulador cuenten con referencias objetivas de costos. De esta manera, pueden combinarse las ventajas de la integración económica de las áreas de concesión (Lima y Callao con las siete regiones) con mecanismos de competencia y transparencia en la ejecución de las obras de instalación de las redes de distribución.
- El costo de insistir en la misma respuesta
Después de más de una década de iniciativas, reestructuraciones y procesos de licitación inconclusos o fallidos, el Perú debería haber aprendido una lección: la masificación del gas natural no se resuelve únicamente diseñando otro concurso.
Si el problema es que la demanda inicial en las siete regiones resulta insuficiente para sostener los costos de una concesión independiente, repetir una licitación con una estructura económica similar difícilmente resolverá esa limitación.
Por supuesto, una nueva licitación podría ser conveniente si el Estado consiguiera rediseñar el proyecto, mejorar su asignación de riesgos, incorporar mecanismos de apoyo compatibles con la ley o generar condiciones suficientes para atraer ofertas competitivas.
Pero también debe evaluarse si una ampliación contractual permite alcanzar el mismo objetivo con menores costos, mejores tarifas, una ejecución más rápida para beneficio de los hogares del interior del país, y con riesgos adecuadamente controlados. Lo que no parece razonable es convertir el concurso público en una respuesta automática, sin examinar la experiencia acumulada ni las características económicas del servicio.
En la región del Cusco la población reclamó a los congresistas de la Comisión de Energía y Minas, y con mucha razón, que el gas natural llegue a quienes todavía no disfrutan de sus beneficios a la brevedad posible. La mejor respuesta a esa demanda ciudadana no será necesariamente la que produzca el procedimiento de licitación más vistoso, sino la que permita ofrecer un servicio sostenible, seguro y económicamente accesible.
Por ello, el Estado no tiene la obligación de licitar por licitar, sino que tiene la responsabilidad de elegir y sustentar la alternativa que genere mayor valor para la sociedad. Si la novena adenda de Cálidda demuestra, mediante un análisis técnico, económico, legal y regulatorio independiente (sustentado por el MINEM y el MEF como establece la Ley APP), que puede aprovechar eficiencias que una concesión separada no lograría reproducir, descartarla por una preferencia abstracta por las licitaciones sería un error.
Esa es la discusión que el país necesita: menos consignas políticas sobre el procedimiento y más evidencia sobre el resultado. Porque el verdadero éxito de la política de masificación del gas natural en el interior del país no se medirá por el número de concursos convocados, sino por cuántos peruanos acceden finalmente al gas natural, a qué precio y con qué calidad de servicio.
*****
Lima, 13 de noviembre de 2026
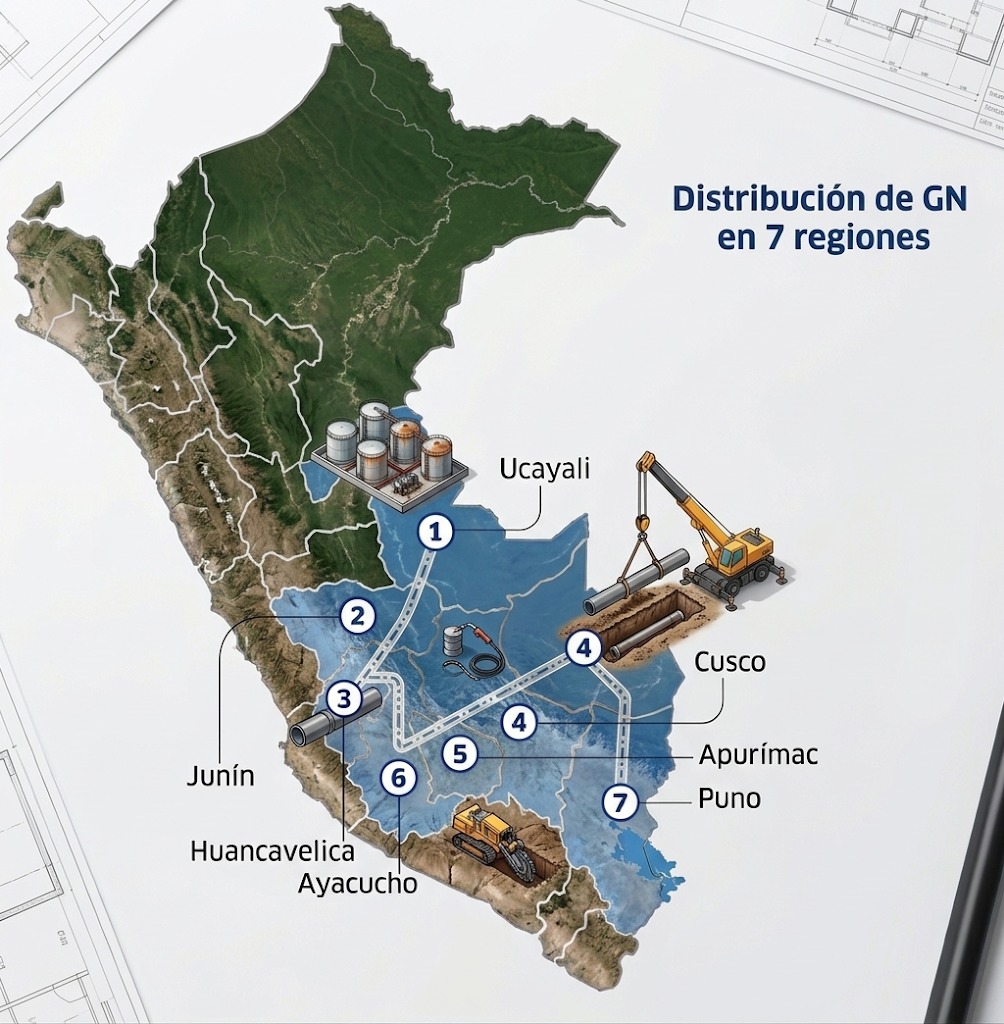
El Dr. Vásquez comentó que el despliegue de infraestructura y redes es necesario para llevar el gas natural a las siete regiones del centro y sur del Perú: Ucayali, Junín, Huancavelica, Ayacucho, Cusco, Apurímac y Puno. En ese contexto, explicó que el desafío de integrar estos mercados regionales no se resuelve eligiendo por principio entre una nueva licitación o una adenda contractual, sino determinando qué modelo económico aprovecha mejor las economías de escala y de ámbito para ofrecer tarifas competitivas, sostenibilidad y mayor bienestar a los usuarios.
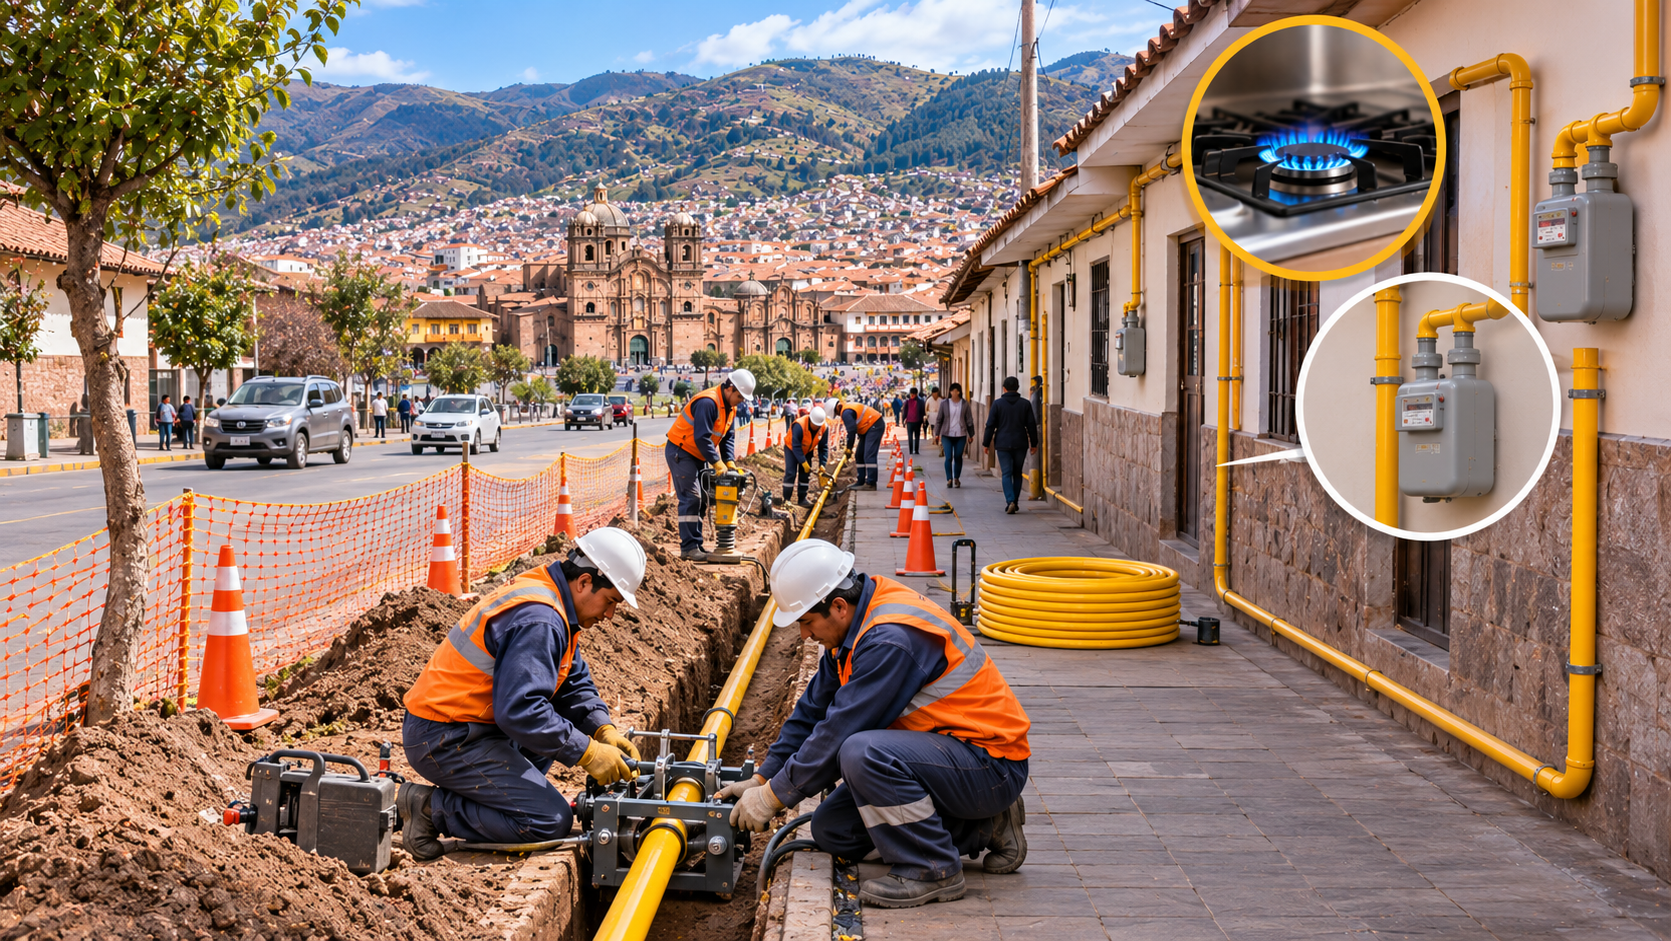
El Dr. Vásquez explicó que el proyecto busca construir nuevas redes de distribución y conexiones domiciliarias de gas natural en la región de Cusco, donde la propuesta proyecta conectar a 31,217 hogares en la misma ciudad capital, además de 1,266 en Calca y 884 en Quillabamba. Asimismo, destacó que para atender esta demanda se deben de priorizar los resultados sobre procedimientos. Además, explicó que integrar la región a una concesión de mayor escala permitirá superar los costos logísticos de la geografía andina y asegurar tarifas niveladas similares a las de Lima y Callao.
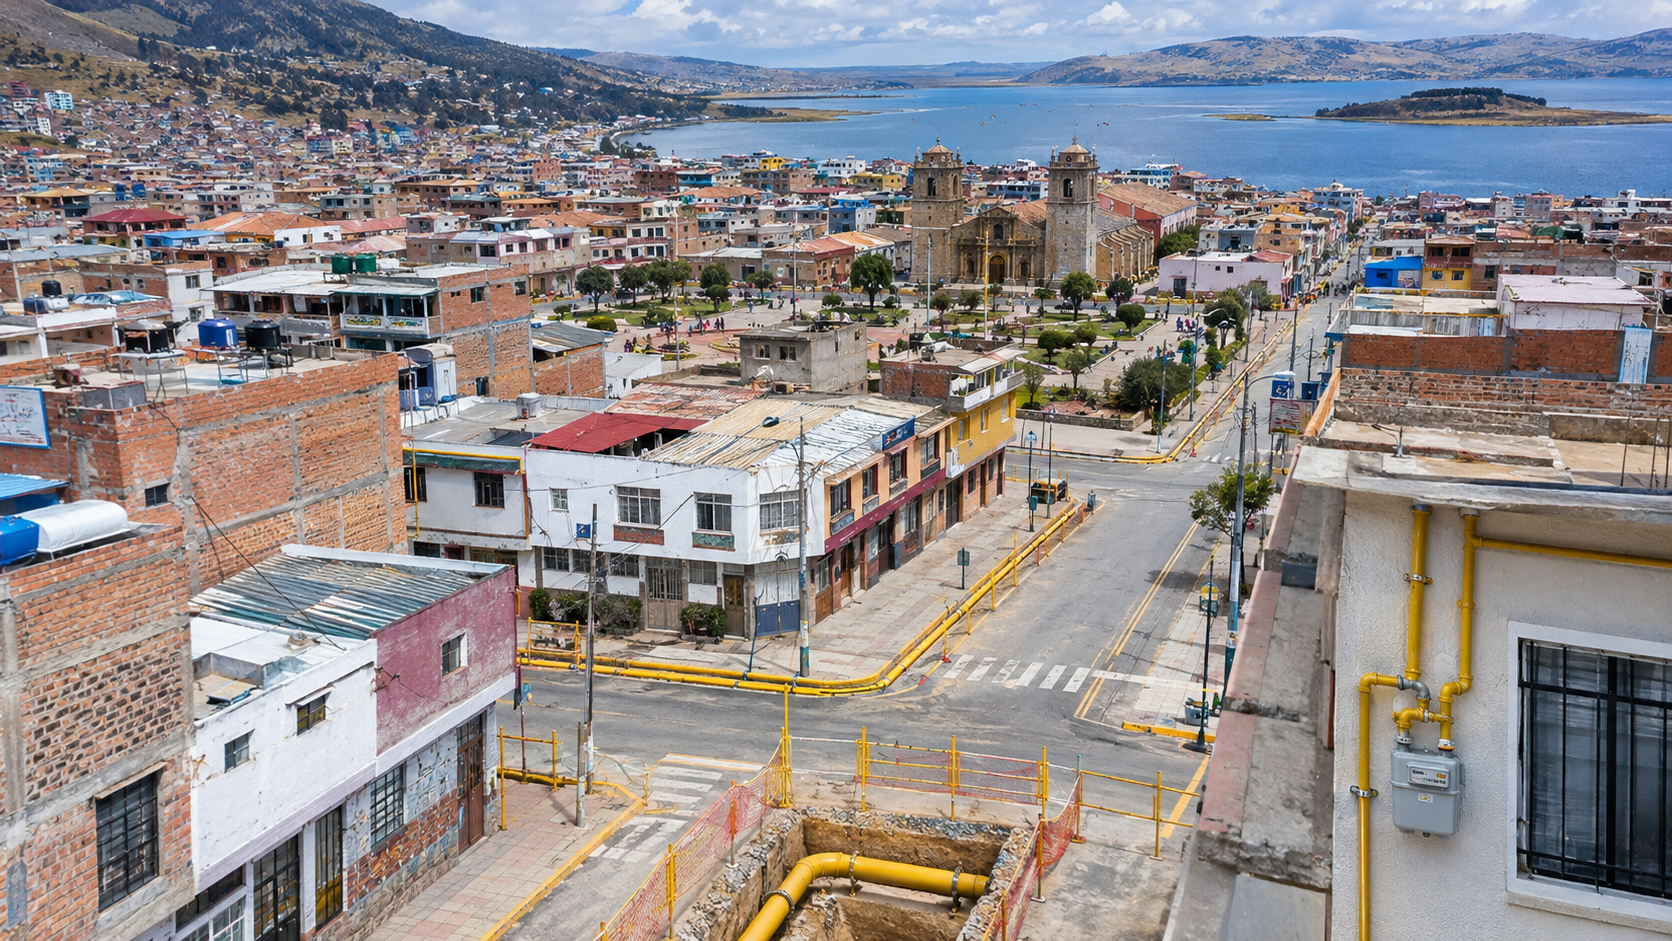
El Dr. Vásquez enfatizó que la llegada de las redes de distribución y conexiones domiciliarias de gas natural a la localidad de Puno beneficiaría a 15,519 hogares y 37,211 familias en la localidad de Juliaca. Además, señaló que, aunque la geografía y las distancias en regiones como Puno encarecen las inversiones, integrar su demanda a una concesión de mayor escala permitirá compartir costos comunes y lograr una nivelación tarifaria en beneficio de las familias.
[1] El Prof. Vásquez es Doctor (Ph.D.) y Magíster (M.Sc.) en Economía de la Minería y Energía por la Colorado School of Mines de los Estados Unidos de América, habiendo recibido la prestigiosa “Beca Fulbright” para desarrollar sus estudios de doctorado. A la fecha, es profesor titular de las cátedras de Economía y Entorno de la Industria Minera, Estadística e Investigación de Operaciones para el Sector Minero y Tópicos de Finanzas Avanzadas para la Minera en el programa de Maestría en Gestión Minera de la Escuela. Asimismo, es profesor titular de Economía de la Empresa en el programa de Maestría en Administración de Negocios, MBA STEM de nuestra casa de estudios. En la actualidad, está liderando en la Escuela investigaciones en los campos de la economía de los mercados de minerales críticos, la transición energética, el mercado de gas natural y su relación con la sostenibilidad de las economías, los impactos de la transición energética en la economía, la regulación de los mercados de electricidad y gas natural, así como sobre desarrollo económico y minería. Contacto: avasquez@gerens.pe
[2] AVISO. Los artículos de la Dirección de Investigación de la Escuela de Postgrado GĚRENS buscan contribuir a la discusión de diferentes aspectos de la problemática del sector hidrocarburos desde un punto de vista académico. Sin embargo, la Escuela no se identifica, necesariamente, ni se hace responsable de las opiniones vertidas en el presente documento. Las ideas expuestas en los documentos de trabajo pertenecen a sus autores y no implican necesariamente una posición institucional de La Escuela. La información contenida en el presente documento se considera proveniente de fuentes confiables, pero La Escuela no garantiza su completitud ni su exactitud. Las opiniones y estimaciones representan el juicio de los autores dada la información disponible y están sujetos a modificación sin previo aviso.
[3] Véase para mayor referencia el siguiente enlace (último acceso: 12/11/2026): https://comunicaciones.congreso.gob.pe/noticias/diputados-y-senadores-exigen-la-masificacion-del-gas-para-el-sur-del-pais-y-piden-no-firmar-adenda-con-calidda/
[4] Disponible en (último acceso el 11/11/2026): https://www2.congreso.gob.pe/sicr/cendocbib/con5_uibd.nsf/9077FDA12966B04505258754001EE58B/$FILE/CPE-76.pdf
[5] Disponible en (último acceso el 11/11/2026): https://www.gob.pe/institucion/mef/normas-legales/7332535-32441
[6] Disponible en (último acceso el 11/11/2026): https://www.gob.pe/institucion/apn/informes-publicaciones/733855-terminal-portuario-matarani?
[7] Disponible en (último acceso el 11/11/2026): https://www.gob.pe/institucion/ositran/informes-publicaciones/7052418-adenda-n-4-del-contrato-de-concesion-empalme-1b-buenos-aires-canchaque?
[8] Disponible en (último acceso el 11/11/2026): https://www.ositran.gob.pe/anterior/wp-content/uploads/2017/12/adenda-5-segundo-grupo-aeropuertos.pdf
[9] Disponible en (último acceso el 11/11/2026): https://www.gob.pe/institucion/mtc/informes-publicaciones/7709454-propuesta-de-adenda-n-13-del-contrato-de-concesion-de-la-red-vial-n-6-puente-pucusana-cerro-azul-ica-de-conformidad-con-lo-establecido-en-la-ley-n-32441?
[10] Disponible en (último acceso el 11/11/2026): https://www.gob.pe/institucion/minem/informes-publicaciones/8636219-propuesta-de-adenda-de-tgp-a-la-fecha-22-09-2026?
[11] Disponible en (último acceso el 11/11/2026): https://www.gob.pe/institucion/apn/noticias/1313668-apn-avanza-en-coordinacion-interinstitucional-para-la-ampliacion-de-la-concesion-del-terminal-de-concentrados-de-minerales-del-callao
[12] Disponible en (último acceso el 11/11/2026): https://www.gob.pe/institucion/atu/informes-publicaciones/6635423-proyectos-de-adenda-a-los-contratos-de-concesion-de-la-operacion-del-servicio-de-transporte-de-pasajeros-mediante-buses-troncales-y-alimentadores-en-el-sistema-de-corredores-segregados-de-buses-de-alta-capacidad-cosac-i
[13] Disponible en (último acceso el 11/11/2026): https://cearlatinoamericano.pe/landing/tren-lima-chosica-la-adenda-11-sera-clave-para-avanzar-con-el-proyecto-ferroviario
[14] Disponible en (último acceso el 11/11/2026): https://www.gob.pe/institucion/minem/informes-publicaciones/8647857-propuesta-de-adenda-calidda-al-22-09-26-version-estado-3
[15] En el caso de Cusco, la iniciativa del Gasoducto Regional de Cusco, a cargo de Proinversión, prevé conectar el actual sistema de transporte de gas natural Camisea–Pisco con Quillabamba, Anta y Cusco. Su presupuesto ronda los US$ 1,000 millones y tendrá una extensión de 314 kilómetros. Una vez ejecutado y puesto en operación, este gasoducto permitirá abastecer con gas de Camisea los sistemas de distribución de las localidades atendidas, mediante su correspondiente interconexión. Así, las redes de distribución contempladas en la adenda podrán pasar del abastecimiento de GNL por camiones al suministro por ductos, conforme se habiliten dichas conexiones. Se trata, por tanto, de iniciativas complementarias: la expansión de las redes de distribución permitirá avanzar en el acceso de los usuarios, mientras que el gasoducto regional proporcionará la conexión física con el sistema de transporte. Esta transición está condicionada a la ejecución del gasoducto y a las adecuaciones técnicas y regulatorias necesarias. Para más detalles sobre el Gasoducto Regional de Cusco puede consultarse el siguiente enlace: https://web.investinperu.pe/es/pi/detalle-noticia/proinversion-cusco-tendra-un-gasoducto-regional-y .
[16] Disponible en (último acceso el 11/11/2026): https://www.gob.pe/institucion/proinversion/normas-legales/3303672-120-2-2022-cd
[17] Disponible en (último acceso el 11/11/2026): http://gasnatural.osinerg.gob.pe/contenidos/ciudadania/concesion-ciudades-alto-andinas.html
[18] Disponible en (último acceso el 11/11/2026): https://www.investinperu.pe/proyectos-concluidos/proyectos-concluidos-detalle/?B28
[19] Disponible en (último acceso el 11/11/2026): https://www.gob.pe/institucion/minem/informes-publicaciones/8647857-propuesta-de-adenda-calidda-al-22-09-26-version-estado-3
[20] Smith, A. (1776). An inquiry into the nature and causes of the wealth of nations. Londres: W. Strahan and T. Cadell.
[21] Marshall, A. (1920). Principles of economics (8th edition). Londres: Macmillan and Co.
[22] Stigler, G. J. (1958). “The economies of scale”. The Journal of Law and Economics, 1(1): 54–71.
[23] Panzar, J. C., & Willig, R. D. (1981).“Economies of scope”. American Economic Review, 71(2): 268–272.
[24] Baumol, W. J., Panzar, J. C., & Willig, R. D. (1982). Contestable markets and the theory of industry structure. San Diego: Harcourt Brace Jovanovich.
[25] Laffont, J.-J., & Tirole, J. (1993). A theory of incentives in procurement and regulation. Cambridge, MA: MIT Press.
[26] Demsetz, H. (1968). “Why regulate utilities?” The Journal of Law and Economics, 11(1), 55–65.
[27] Williamson, O. E. (1976). “Franchise bidding for natural monopolies—in general and with respect to CATV”. The Bell Journal of Economics, 7(1), 73–104.
[28] Disponible en (último acceso el 11/11/2026): https://www.gob.pe/institucion/mef/normas-legales/7567039-316-2025-ef
[29] OCDE. (2021). Implementing Regulatory Impact Assessment at Peru’s National Superintendence of Sanitation Services. Paris: OECD Publishing. OECD Reviews of Regulatory Reform. DOI: https://doi.org/10.1787/c0cdc331-en
[30] OCDE. (2020). Regulatory Impact Assessment, OECD Best Practice Principles for Regulatory. Paris: OECD Publishing. DOI: https://doi.org/10.1787/7a9638cb-en