
La Dirección de Investigación de la Escuela de Postgrado GĚRENS se complace en anunciar la publicación del artículo del Dr. Arturo Vásquez Cordano, Profesor Principal y Director de Investigación de la Escuela, y ex viceministro de Energía, sobre minerales críticos en el marco de la Semana Nacional de la Ciencia 2025, un evento de alto nivel organizado por el Consejo Nacional de Ciencia, Tecnología e Innovación Tecnológica (Concytec). En esta actividad, la Escuela de Posgrado GĚRENS tuvo una destacada participación institucional mediante la generación de exposiciones académicas orientadas a la divulgación científica y al análisis de tendencias globales. Durante el desarrollo del evento, el Dr. Vásquez participó como expositor del webinar “Demanda del cobre y otros minerales críticos en el contexto de la revolución digital e IA” (Vásquez, 2025).
A continuación, se presenta el artículo elaborado por Prof. Arturo Vásquez en base a su ponencia con sus reflexiones y conclusiones a propósito del debate sobre la convergencia entre la transición energética y la revolución digital en la economía global.
ARTÍCULO DE INVESTIGACIÓN
“La demanda de cobre en la era de los minerales críticos: transición energética, inteligencia artificial y una nueva geopolítica de los recursos naturales”[1]
Arturo L. Vásquez Cordano, Ph.D.
Director de Investigación y Profesor Principal
Escuela de Postgrado GĚRENS
Durante buena parte del siglo XX, el cobre fue considerado principalmente un metal industrial. Su demanda acompañaba los ciclos de construcción, urbanización, manufactura e inversión en infraestructura. Esta característica hizo que el mercado cuprífero estuviera estrechamente asociado al ciclo económico mundial y, particularmente durante las últimas décadas, al extraordinario proceso de industrialización de China.
Ese paradigma está comenzando a cambiar. El cobre sigue siendo un metal industrial, pero se está convirtiendo simultáneamente en un recurso estratégico para la seguridad energética, tecnológica y económica de las naciones. La transición hacia sistemas eléctricos de bajas emisiones, la electrificación del transporte, la expansión de las redes eléctricas, el almacenamiento de energía, la digitalización de la economía y el rápido desarrollo de la industria de la inteligencia artificial están creando fuentes de demanda que se superponen y refuerzan mutuamente.
Por ello, comprender el futuro del cobre exige analizarlo dentro de un fenómeno mucho más amplio: la creciente importancia económica y geopolítica de los minerales críticos.
- De los combustibles estratégicos a los minerales críticos
La transición energética suele describirse como “el reemplazo progresivo de los combustibles fósiles por tecnologías renovables y sistemas energéticos con menores emisiones de dióxido de carbono”. Sin embargo, esta interpretación puede resultar incompleta. La descarbonización no implica una economía que deje de utilizar recursos naturales. Implica, en buena medida, una transformación de la composición de los recursos naturales que requiere el sistema energético mundial.
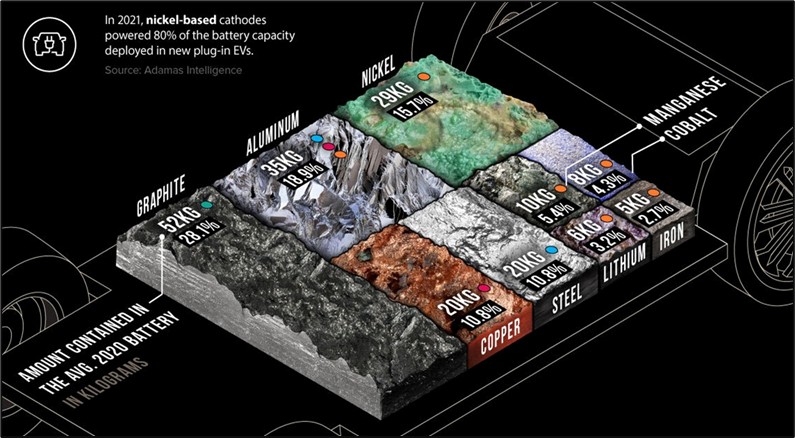
Una central solar, un aerogenerador, un vehículo eléctrico o una batería demandan cantidades importantes de minerales (ver la Ilustración 1 elaborada por Elements, 2022). Las redes que conectan estas nuevas fuentes de generación con los consumidores necesitan cobre y aluminio; las baterías para almacenar electricidad a gran y pequeña escala requieren litio, níquel, grafito y, dependiendo de su composición química, cobalto y otros materiales; mientras que determinadas tecnologías utilizan “tierras raras”[2] y una gama cada vez mayor de minerales críticos. Por lo tanto, estamos pasando, por tanto, de un sistema energético intensivo en combustibles hacia otro crecientemente intensivo en minerales.
Ilustración 1 – Metales críticos necesarios para una batería de vehículos eléctricos
Fuente: Elements (2022). Visual Capitalist.
La Agencia Internacional de Energía (IEA, 2021) plantea este desafío dentro de su análisis de los minerales críticos para la transición energética. La criticidad, sin embargo, no depende exclusivamente de que un mineral sea geológicamente escaso. Un mineral puede adquirir carácter crítico cuando es indispensable para determinadas tecnologías, existen pocas alternativas de sustitución en el corto plazo, su producción o refinación se encuentra geográficamente concentrada y las posibilidades de expandir rápidamente su oferta son limitadas.
En consecuencia, el concepto de mineral crítico es fundamentalmente económico y estratégico, además de geológico. Y bajo esta perspectiva el cobre ocupa una posición singular.
- ¿Por qué el cobre se está convirtiendo en un mineral crítico?
La principal propiedad económica del cobre proviene de sus extraordinarias características físicas: su elevada conductividad eléctrica y térmica, su ductilidad, su resistencia y su posibilidad de reciclaje.
Estas propiedades hacen difícil reemplazarlo de manera generalizada sin incurrir en costos tecnológicos o pérdidas de eficiencia. El aluminio puede sustituirlo en determinadas aplicaciones eléctricas y continúan desarrollándose tecnologías alternativas basadas en este metal, pero el cobre sigue ocupando una posición privilegiada en innumerables componentes de los sistemas eléctricos. Se prevé que la importancia de este metal crítico aumente debido a que la transición energética tiene como uno de sus principales mecanismos precisamente a la electrificación.
Descarbonizar el transporte, la industria, los edificios y otros usos finales requiere sustituir tecnologías que consumen directamente combustibles fósiles por tecnologías que utilizan una mayor cantidad de electricidad. Pero una economía más electrificada necesita simultáneamente mayor generación, transmisión, distribución, almacenamiento y equipamiento eléctrico. En este entorno, el cobre aparece prácticamente en todos estos eslabones.
Los sistemas de transmisión y distribución necesitan cables, transformadores y equipamiento eléctrico. Los motores eléctricos demandan bobinados de cobre. Los vehículos eléctricos utilizan cantidades de cobre significativamente mayores que los vehículos convencionales. Los parques de generación eléctrica renovable requieren conexiones a las redes y nuevas infraestructuras que se construyen en base al cobre. Los sistemas de almacenamiento con baterías también generan una demanda directa e indirecta de cobre.
Este fenómeno explica por qué la problemática de la escasez del cobre no puede reducirse únicamente a cuántos vehículos eléctricos se venderán en el futuro. La verdadera transformación ocurre a nivel del sistema eléctrico en su conjunto.
La IEA ha advertido que las redes de transmisión y distribución eléctrica pueden convertirse en uno de los principales cuellos de botella de la transición energética global. El mundo tendría que agregar o reemplazar aproximadamente 80 millones de kilómetros de redes eléctricas hacia 2040 (IEA, 2024), una magnitud comparable a toda la infraestructura de redes existente actualmente. Dado el uso intensivo del cobre en estas infraestructuras, las redes constituyen uno de los grandes motores estructurales de su demanda.
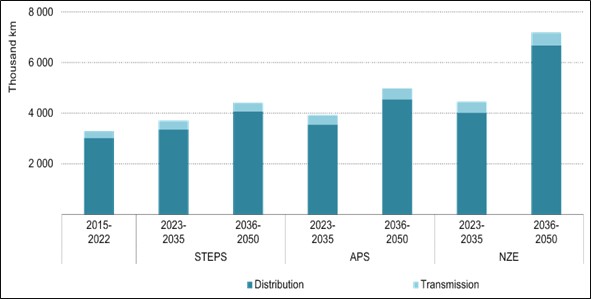
Como se observa en la Ilustración 2 en los diferentes escenarios planteados por la IEA[3] respecto a la transición energética, se estima que habrá un crecimiento significativo en la incorporación de líneas de transmisión para los períodos 2023-2035 y 2036-2050. Ello implica que, a nivel de la red eléctrica la transición energética implicará necesariamente el fortalecimiento de los sistemas de transmisión para atender el crecimiento de la demanda eléctrica, controlar la intermitencia y variabilidad de la generación renovable y, por lo tanto, un mayor requerimiento de cobre.
Ilustración 2 – Promedio anual de nuevas líneas de red por escenario, 2023-2050
Fuente: IEA (2024).
- La demanda del cobre ya no proviene de una sola transición
Existe, además, una transformación que hace todavía más interesante el análisis económico del cobre. La transición energética está ocurriendo simultáneamente con otro gran cambio tecnológico: la revolución digital y el desarrollo de la inteligencia artificial. Ambos procesos convergen en un mismo insumo: la electricidad.
La computación en la nube, las plataformas digitales y especialmente los modelos avanzados de inteligencia artificial generativa y multimodal requieren gigantescas capacidades de procesamiento de información. Esto ha impulsado una nueva generación de centros de datos de “hiperescala” (Powell & Smalley, 2025) construidos por compañías como Microsoft, Amazon, Google, Meta, IBM y otros grandes operadores tecnológicos.
El problema es que estos centros de datos demandan grandes cantidades de electricidad, pero también una importante infraestructura física: cableado, barras conductoras, sistemas de distribución eléctrica, transformadores, sistemas de refrigeración y conexiones con las redes. Por ejemplo, un centro de datos de Microsoft de aproximadamente US $500 millones requirió alrededor de 2,177 toneladas de cobre (Elements, 2023), equivalentes aproximadamente a 27 toneladas por MW de capacidad aplicada.
Este caso permite visualizar un fenómeno económico más profundo: cada nueva unidad de capacidad digital tiene una huella material. La economía digital puede parecernos intangible porque sus productos finales son algoritmos, datos, aplicaciones o servicios alojados en “la nube”. Sin embargo, esa “nube” tiene una infraestructura física extraordinariamente intensiva en capital, energía y minerales críticos como el cobre.
La inteligencia artificial no elimina la economía de los recursos naturales. Paradójicamente, puede aumentar su importancia. Por ello, el futuro del cobre estará determinado por la interacción de tres grandes vectores de transformación estructural: 1) la transición energética, 2) la electrificación de la economía, y 3) la revolución digital.
- La economía de los minerales críticos
Desde la economía de los recursos naturales existe un elemento adicional que merece atención: la expansión de la demanda de minerales no puede ser atendida instantáneamente por la oferta.
La minería presenta largos períodos de exploración, descubrimiento, evaluación, permisos, construcción y puesta en operación comercial. Un cambio en las expectativas de demanda puede reflejarse inmediatamente en las cotizaciones internacionales, pero transformar esas señales de precios en nuevas toneladas de cobre puede requerir muchos años o décadas. Además, buena parte de los grandes depósitos conocidos enfrenta procesos de maduración, recursos minerales diseminados, menores leyes minerales y mayores requerimientos de inversión. Desarrollar nuevos proyectos implica crecientemente mayores costos de infraestructura, tecnología, energía, agua y gestión ambiental y social.
Tenemos así una característica fundamental del mercado: mientras la demanda asociada a la electrificación puede acelerarse relativamente rápido, la oferta minera presenta una elasticidad de corto y mediano plazo considerablemente menor. Este descalce temporal genera uno de los principales riesgos económicos de la transición energética.
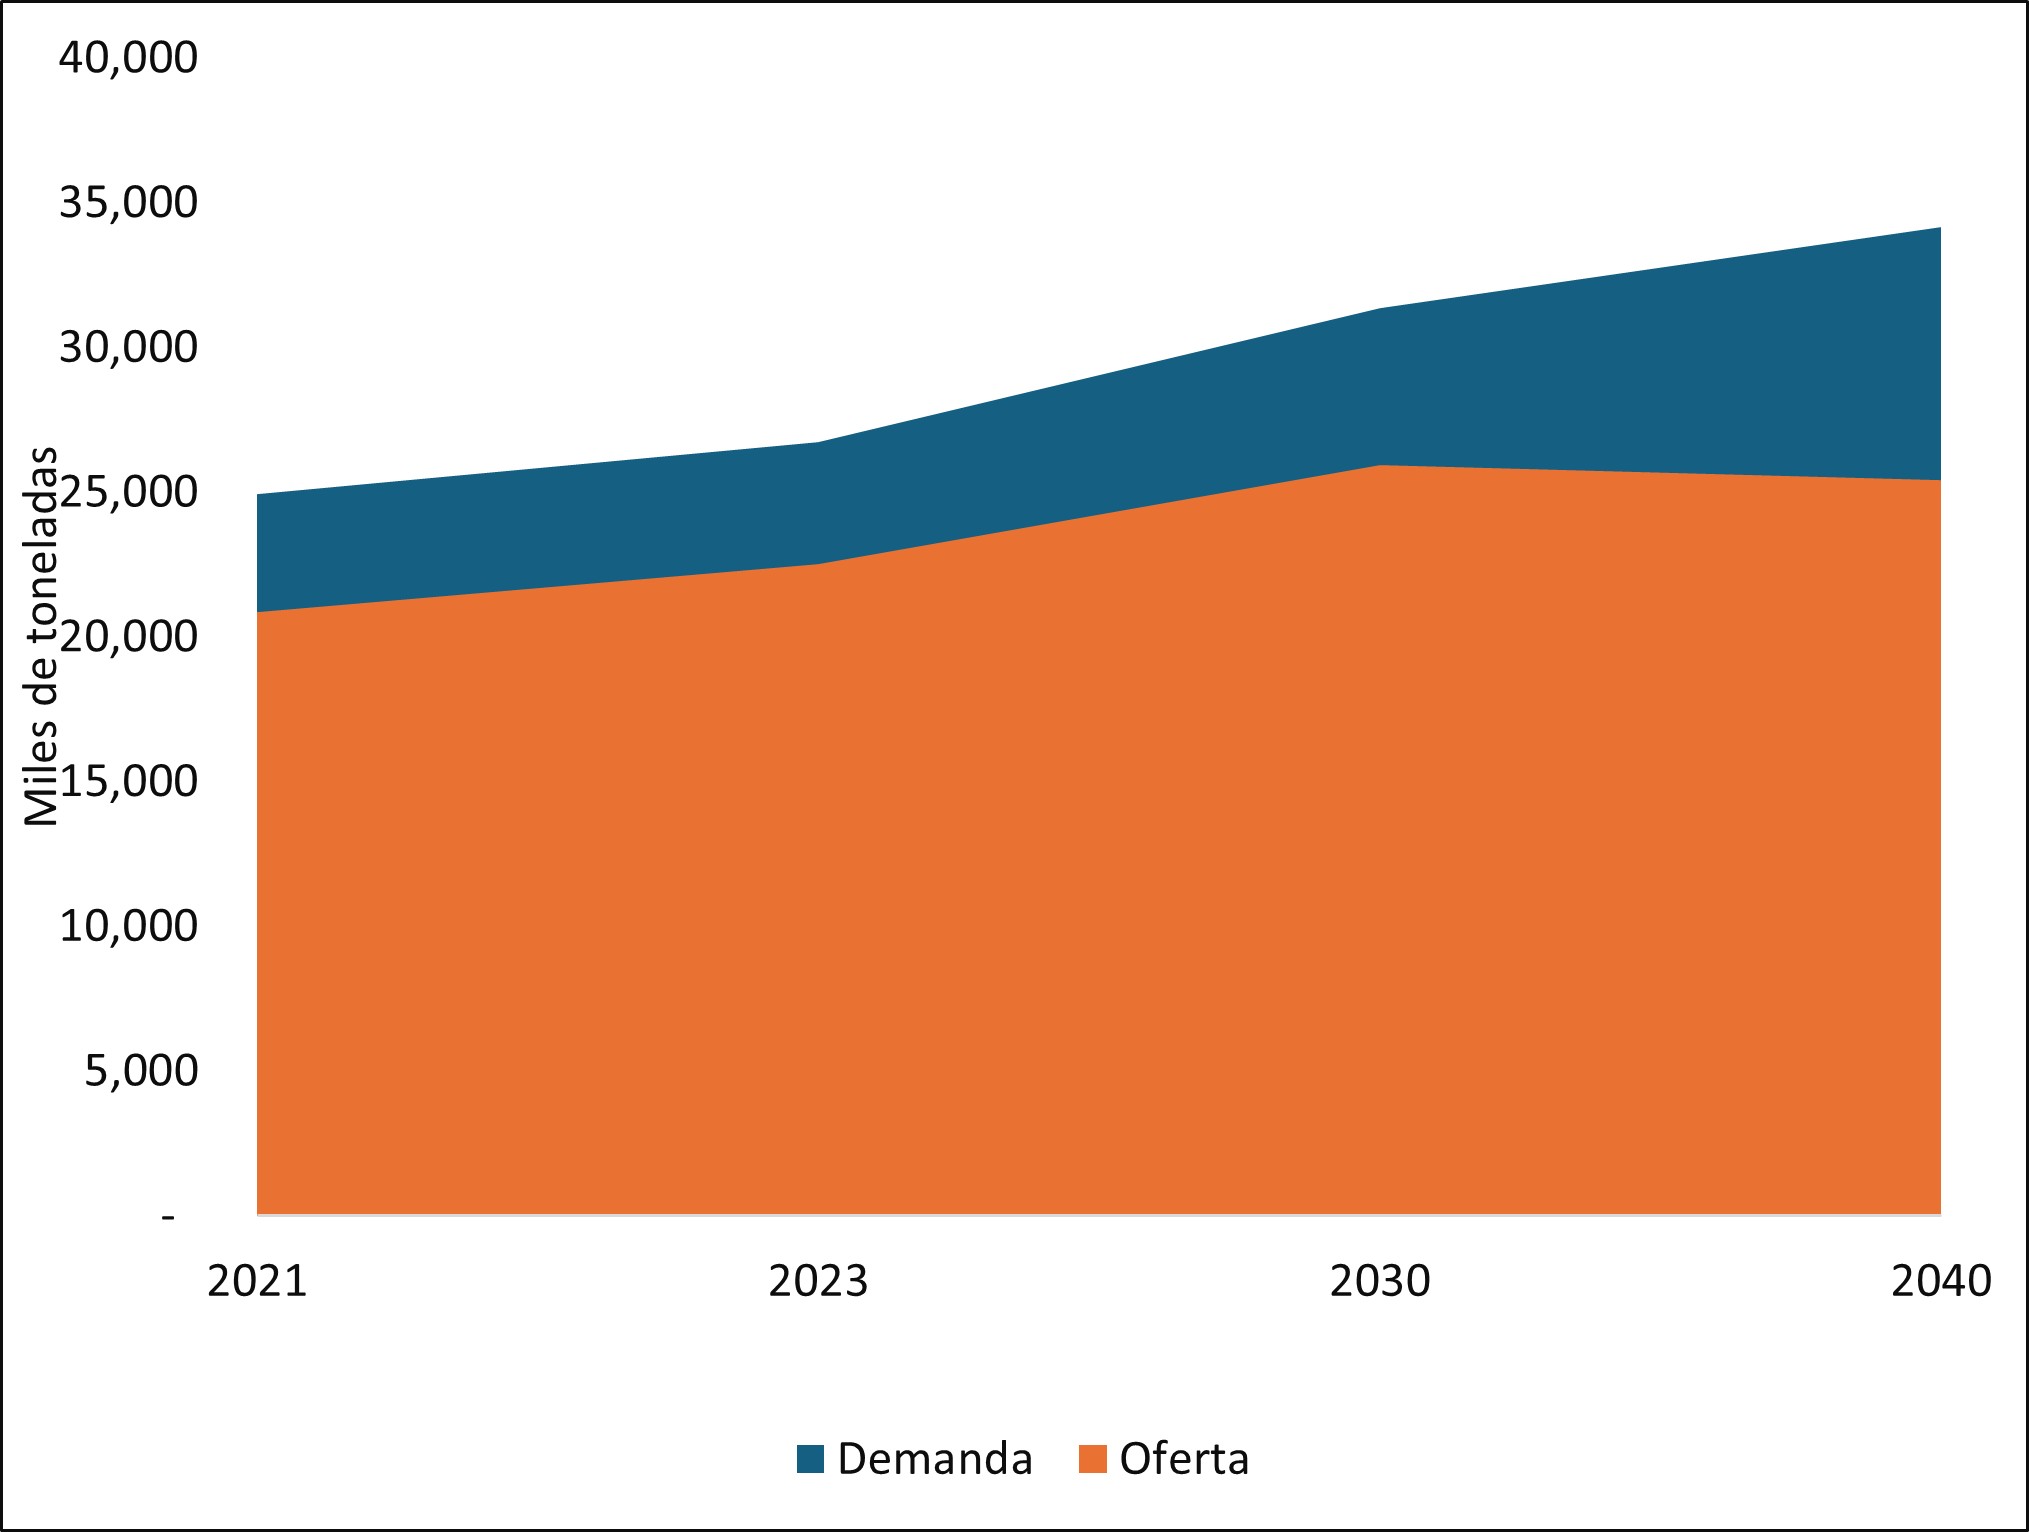
En el “escenario de políticas declaradas” de la IEA (2025) —STEPS— utilizado en esta investigación, se proyectaba que la demanda mundial de cobre pasaría aproximadamente de 26.7 millones de toneladas en 2023 a 34.1 millones en 2040, mientras que la oferta proyectada alcanzaría solamente alrededor de 25.4 millones de toneladas, configurando una brecha potencial muy significativa (ver la Ilustración 3).
Ilustración 3 – Brecha proyectada entre la oferta y la demanda de cobre
Fuente: IEA (2025). Elaboración: Dirección de Investigación, EPG GĚRENS.
Las proyecciones han continuado evolucionando a medida que se incorporan nuevos proyectos y nueva información. El Global Critical Minerals Outlook 2026 de la IEA estima que la demanda de minerales críticos prácticamente se duplicaría hacia 2040 en el escenario STEPS. Dentro de este conjunto, el cobre presentaría el mayor incremento absoluto de demanda, con aproximadamente siete millones de toneladas adicionales hacia 2040. Aunque la incorporación reciente de nuevos proyectos a la cadena de oferta han mejorado parcialmente las perspectivas de abastecimiento, la IEA todavía proyecta para el cobre una brecha cercana al 25% de los requerimientos de suministro primario hacia 2035 (IEA, 2026).
No significa necesariamente que el mundo vaya a “quedarse sin cobre”. Significa algo económicamente más relevante: que para equilibrar el mercado serán necesarios nuevos proyectos, precios que generen señales adecuadas de inversión, innovación tecnológica, sustitución donde sea eficiente y una contribución creciente del reciclaje.
En este contexto, la oferta secundaria de cobre adquiere una importancia creciente. A diferencia de otros materiales, el cobre puede reciclarse repetidamente sin perder sus propiedades físicas y químicas esenciales, por lo que el stock acumulado en edificios, redes, equipos eléctricos, vehículos y bienes durables constituye una especie de “reserva urbana” que puede complementar la producción minera. El International Copper Study Group destaca que el reciclaje constituye una fuente complementaria de cobre, ya que permite extender el uso del metal, reducir residuos y disminuir parte de los impactos asociados a la producción primaria (ICSG, 2026).
Sin embargo, la mayor relevancia del reciclaje no eliminará el problema económico de fondo. Las proyecciones de la IEA muestran que la oferta secundaria y la reutilización de cobre crecerían de manera significativa hacia 2040, pero aun así la demanda total continuaría aumentando a un ritmo que exige mantener y ampliar la producción primaria. En el escenario STEPS del Global Critical Minerals Outlook, por ejemplo, la oferta secundaria pasaría de aproximadamente 4.4 millones de toneladas en 2024 a 8.7 millones en 2040, mientras que la demanda total de cobre aumentaría de 26.7 a 34.1 millones de toneladas. Es decir, el reciclaje será cada vez más relevante, pero no será suficiente para cubrir por sí solo los nuevos requerimientos de la electrificación, las redes y la economía digital (IEA, 2025).
La dificultad adicional es que la disponibilidad de chatarra depende del ciclo de vida de los productos que contienen cobre. Muchos usos relevantes —redes eléctricas, infraestructura, edificaciones, equipos industriales o vehículos— permanecen durante años o décadas en servicio antes de convertirse en material recuperable. Por ello, aun con mejores tasas de recolección, clasificación y procesamiento, el reciclaje enfrenta restricciones temporales, logísticas y tecnológicas. Esta realidad refuerza la idea central de la criticidad: cuando un mineral es indispensable, difícil de sustituir y su oferta no puede expandirse rápidamente, el problema deja de ser solo de disponibilidad física y pasa a ser también un problema de vulnerabilidad sistémica. En ese punto, la discusión conduce naturalmente a una dimensión adicional.
- Criticidad significa también vulnerabilidad
La discusión internacional ha evolucionado por una razón adicional. La preocupación ya no se concentra exclusivamente en disponer de suficientes reservas minerales, sino en determinar dónde se encuentran, quién las produce, quién las procesa y qué tan vulnerables son las cadenas de abastecimiento globales de cobre.
La IEA (2026) señala que los minerales críticos se encuentran actualmente en el centro de las agendas de seguridad energética, económica y nacional. La concentración de la refinación continúa siendo particularmente elevada: excluyendo las tierras raras, la participación promedio del principal país refinador del mundo (China) llegó aproximadamente al 72% en 2025.
Esto introduce una dimensión geopolítica que la teoría convencional de mercados de commodities no siempre capturaba adecuadamente: las restricciones comerciales, controles de exportación, conflictos geopolíticos o decisiones regulatorias adoptadas por un pequeño número de países pueden alterar las condiciones globales de suministro.
Por ello, las economías desarrolladas están comenzando a aplicar políticas explícitas de diversificación, financiamiento y seguridad de abastecimiento de minerales críticos. Según la IEA (2026), los compromisos de financiamiento público vinculados a estos minerales en economías avanzadas alcanzaron alrededor de US$65 mil millones en 2025, más de cuatro veces los niveles registrados en 2023. De esta manera, ha surgido así una auténtica política industrial para los minerales críticos en diferentes países del mundo.
- El cobre dentro del portafolio de minerales críticos
Otro error sería analizar cada mineral aisladamente. La transición energética necesita un portafolio mineral. El cobre y el aluminio desempeñan funciones esenciales en la construcción de redes y sistemas eléctricos. El litio constituye uno de los componentes centrales de las baterías de ion-litio. El níquel y el cobalto participan como componentes químicos para mejorar la calidad de las baterías. El zinc es fundamental para galvanización y protección de infraestructura, además de presentar posibilidades tecnológicas para almacenamiento estacionario[4]. Las tierras raras resultan esenciales en ciertos imanes permanentes que se utilizan en generadores eólicos y otras tecnologías avanzadas.
Las posibilidades de sustitución también evolucionan. Por ejemplo, el rápido crecimiento de las baterías de litio-ferrofosfato ha moderado algunas perspectivas de demanda de cobalto. Las innovaciones en baterías pueden alterar las proporciones relativas de litio, níquel, cobalto, manganeso o grafito requeridas por unidad de almacenamiento.
El cobre presenta una diferencia fundamental: se encuentra transversalmente asociado a la electricidad necesaria para que prácticamente todas esas tecnologías funcionen. Puede cambiar la química de una batería. Puede evolucionar la tecnología de un panel solar. Puede modificarse la combinación entre generación eólica, solar, hidráulica, gas natural o nuclear. Pero si aumenta la electrificación, casi inevitablemente será necesario ampliar las redes y las instalaciones eléctricas. Esta transversalidad convierte al cobre, probablemente, en el mineral sistémico de la transición energética.
- La nueva oportunidad estratégica del Perú
Este cambio internacional tiene enormes implicancias para el Perú. Nuestro país cuenta con una de las mayores dotaciones cupríferas del planeta. De acuerdo con la información recogida en nuestra presentación, en 2024 el Perú ocupaba el tercer lugar mundial en producción de cobre y el segundo en reservas, además de poseer una posición internacional muy relevante en zinc y perspectivas de desarrollo de recursos de litio (MINEM, 2025).
Esta combinación adquiere un significado diferente cuando se interpreta desde la perspectiva de los minerales críticos. El Perú ya no debería concebir su ventaja minera exclusivamente como la posibilidad de exportar concentrados en función de los ciclos tradicionales de precios. Posee recursos que resultarán indispensables para construir los sistemas eléctricos, energéticos y digitales del siglo XXI.
Pero disponer de recursos en el subsuelo no equivale automáticamente a poseer una ventaja económica. La oferta futura de minerales críticos depende de la exploración, el desarrollo de proyectos mineros, la expansión de la infraestructura logística y el fortalecimiento de la capacidad institucional del Estado para promover inversiones mineras sostenibles. La cartera de proyectos del Perú muestra un potencial importante sobre este particular.
Sin embargo, las proyecciones de producción también evidencian el riesgo de una disminución progresiva si las operaciones maduras no son reemplazadas por nuevos proyectos y expansiones. Factores como el agotamiento físico de las reservas económicamente recuperables en determinadas operaciones, el incremento del número de conflictos sociales, las demoras regulatorias y las excesivas cargas burocráticas que impone el Estado, y las dificultades para desarrollar nuevos proyectos pueden limitar la capacidad del país de aprovechar el nuevo ciclo estructural de demanda.
El problema económico fundamental es, por tanto, de velocidad de respuesta de la oferta.
Los países consumidores están acelerando su transición energética y diseñando políticas de seguridad de suministro de minerales críticos. Los países productores compiten simultáneamente por atraer capital minero. Para el Perú, postergar durante diez o quince años proyectos que podrían desarrollarse hoy tiene un costo de oportunidad que debe ser incorporado seriamente en el análisis de política pública.
- De país minero a actor de la seguridad mineral mundial
La agenda peruana debería plantearse en un nivel más ambicioso. En primer lugar, el Perú necesita acelerar la exploración. No existe sostenibilidad minera de largo plazo sin reposición de reservas. En segundo lugar, el Estado necesita reducir los períodos entre descubrimiento, evaluación y construcción de nuevos proyectos, manteniendo simultáneamente estándares ambientales y sociales adecuados. Simplificar procedimientos no significa eliminar regulaciones, sino mejorar su calidad, predictibilidad y coordinación.
En tercer lugar, resulta indispensable invertir en infraestructura complementaria: electricidad, transmisión, carreteras, puertos, agua y eventualmente nuevas capacidades de procesamiento mineral. En cuarto lugar, la política minera debería incorporar explícitamente el concepto de minerales críticos dentro de la estrategia nacional de desarrollo. Ello permitiría alinear mejor política exterior, promoción de inversiones, innovación, infraestructura y acuerdos internacionales.
Finalmente, el Perú necesita mirar las cadenas de valor con criterios económicos y no solamente políticos. El objetivo no debería ser imponer indiscriminadamente que todos los minerales sean procesados dentro del país, sino identificar aquellos segmentos donde el Perú pueda desarrollar ventajas competitivas sostenibles.
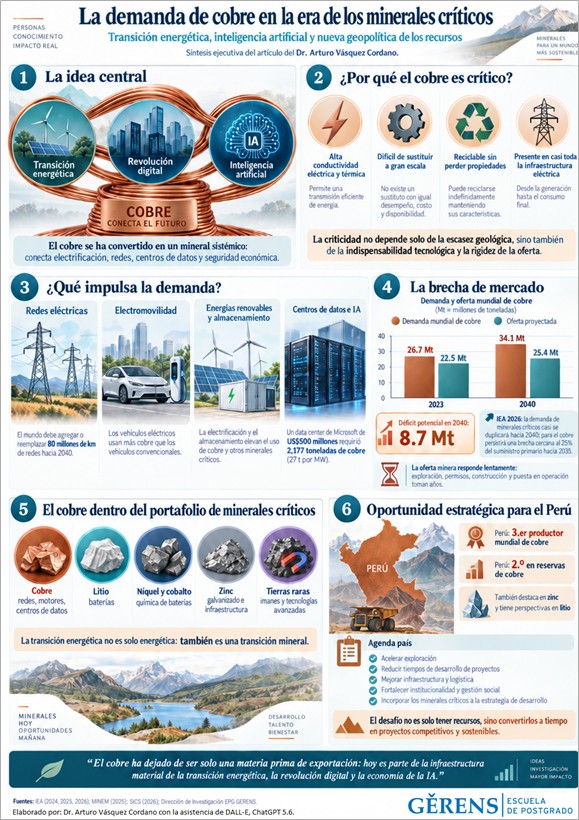
La ilustración 4 muestra una síntesis de los principales resultados de la presente investigación:
Ilustración 4: Infografía con la síntesis de los resultados de la investigación
- Comentarios finales: Una paradoja que define el siglo XXI
Existe una paradoja notable en la transición energética. Para construir una economía menos dependiente de los combustibles fósiles, es necesario aumentar sustancialmente la producción de determinados recursos minerales. Para digitalizar la economía, es indispensable la construcción de más centros de datos que permitan gestionar los grandes conjuntos de información (big data) y la computación en la nube (cloud computing).
Para desarrollar modelos de inteligencia artificial generativa y multimodal más complejos, se necesita desarrollar más capacidad computacional. Y para alimentar esa infraestructura necesitamos más electricidad, más redes y, nuevamente, más cobre.
Por ello, las políticas climática, energética, minera, industrial y tecnológica ya no pueden diseñarse independientemente unas de otras. La transición energética será también una transición mineral. El cobre se encuentra en el centro de ella porque conecta prácticamente todos los grandes cambios tecnológicos de nuestro tiempo: energías renovables, electromovilidad, redes eléctricas, almacenamiento de energía, centros de datos e inteligencia artificial.
Las últimas proyecciones de la IEA (2026) refuerzan esta interpretación. Mientras la inversión mundial total en minerales críticos cayó 9% durante 2025, las compañías especializadas en cobre incrementaron sus inversiones aproximadamente 8%, reflejando expectativas favorables sobre sus fundamentos de largo plazo. Para una economía como la peruana, poseedora de una de las mayores dotaciones de cobre del planeta (Perú, a la fecha, es el tercer productor mundial de cobre), esto representa una oportunidad excepcional, pero no automática.
El verdadero recurso escaso quizás no sea solamente el cobre. Puede ser también el tiempo necesario para convertir nuestros recursos geológicos en proyectos competitivos antes de que cambien nuevamente las tecnologías, los mercados y la geopolítica mundial.
El desafío para el Perú consiste entonces en transformar su riqueza mineral en una ventaja estratégica de largo plazo. Ello exige comprender que el cobre ha dejado de ser solamente una materia prima de exportación. En el nuevo orden económico internacional, se está convirtiendo en parte de la infraestructura material sobre la cual se construirán la transición energética, la revolución digital y la economía de la inteligencia artificial.
Y esa nueva condición coloca al Perú definitivamente en el corazón de la era de los minerales críticos.
- Bibliografía
Elements. (2022). The Key Minerals in an EV Battery. Obtenido de Visual Capitalist: https://elements.visualcapitalist.com/the-key-minerals-in-an-ev-battery/
Elements. (2023). Why Copper Is Critical for Data Centers. Obtenido de Visual Capitalist: https://elements.visualcapitalist.com/why-copper-is-critical-for-data-centers/
Gourley, S., Brown, R., Adams, B., & Higgins, D. (2023). Zinc-ion batteries for stationary energy storage. Joule, 7(7), 1415-1436. Obtenido de https://www.cell.com/joule/fulltext/S2542-4351(23)00230-1
ICSG. (2026). Copper Recycling . Obtenido de International Copper Study Group: https://icsg.org/copper-recycling/
IEA. (2021). Mineral requirements for clean energy transitions. Obtenido de https://www.iea.org/reports/the-role-of-critical-minerals-in-clean-energy-transitions/mineral-requirements-for-clean-energy-transitions
IEA. (2024). Global Critical Minerals Outlook 2024. Obtenido de https://iea.blob.core.windows.net/assets/ee01701d-1d5c-4ba8-9df6-abeeac9de99a/GlobalCriticalMineralsOutlook2024.pdf
IEA. (2025). Global Critical Minerals Outlook 2025. Obtenido de https://iea.blob.core.windows.net/assets/ef5e9b70-3374-4caa-ba9d-19c72253bfc4/GlobalCriticalMineralsOutlook2025.pdf
IEA. (2026). Global Critical Minerals Outlook 2026. Obtenido de https://iea.blob.core.windows.net/assets/19c60aa0-ee07-4a20-a138-33c967ac5008/GlobalCriticalMineralsOutlook2026.pdf
MINEM. (2025). Boletín Estadístico Minero N° 08-2025. Obtenido de https://cdn.www.gob.pe/uploads/document/file/8829503/7289341-bem-ago-2025.pdf?v=1760539487
Powell, P., & Smalley, I. (2025). ¿Qué es la hiperescala? Obtenido de IBM: https://www.ibm.com/es-es/think/topics/hyperscale
Vásquez, A. (2025). Demanda del cobre y otros minerales críticos en el contexto de la revolución digital e IA. Webinar. Dirección de Investigación, Escuela de Postgrado GERENS. Obtenido de https://www.youtube.com/watch?v=lReXf3wzOCc&t=385s
Lima, 14 de septiembre del 2026.
Dirección de Investigación
Escuela de Posgrado GĚRENS.
Para más detalle del webinar ver el siguiente enlace:
- GĚRENS EPG (2025). “Webinar – Demanda del cobre y otros minerales críticos en el contexto de la revolución digital e IA”. Recuperado de (Consultado el 02 de septiembre del 2026): https://www.youtube.com/watch?v=lReXf3wzOCc&t=385s
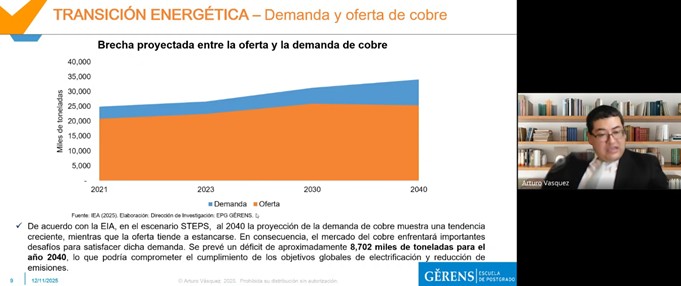
En su presentación, el Dr. Vásquez analizó la tendencia de la brecha (oferta y demanda) del cobre en el contexto de la transición energética al año 2040. Fuente: GĚRENS EPG.
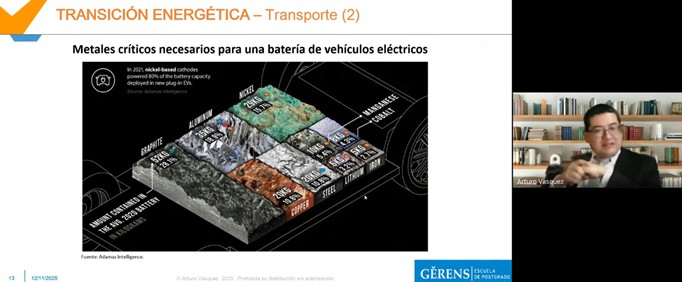
En su ponencia, el Dr. Vásquez explicó la importancia de los materiales críticos en el desarrollo de baterías de autos eléctricos en el contexto de la transición energética. Fuente: GĚRENS EPG.
[1] Este es una primera versión de un documento de investigación que viene desarrollado el Dr. Arturo Vásquez con el equipo de la Dirección de Investigación de la Escuela de Posgrado GĚRENS sobre el rol del cobre como mineral crítico en la transición energética global. El Prof. Vásquez es Doctor (Ph.D.) y Magíster (M.Sc.) en Economía de la Minería y Energía por la Colorado School of Mines de los Estados Unidos de América, habiendo recibido la prestigiosa “Beca Fulbright” para desarrollar sus estudios de doctorado. A la fecha, es profesor titular de las cátedras de Economía y Entorno de la Industria Minera, Estadística e Investigación de Operaciones para el Sector Minero y Tópicos de Finanzas Avanzadas para la Minera en el programa de Maestría en Gestión Minera de la Escuela. Asimismo, es profesor titular de Economía de la Empresa en el programa de Maestría en Administración de Negocios, MBA STEM de nuestra casa de estudios. En la actualidad, está liderando en la Escuela investigaciones en los campos de la economía de los mercados de minerales críticos, la transición energética, el mercado de gas natural y su relación con la sostenibilidad de las economías, la regulación de los mercados de electricidad y gas natural, así como sobre desarrollo económico y minería.
[2] Las tierras raras son un grupo de 17 elementos químicos metálicos esenciales para la tecnología moderna y la transición energética debido a sus propiedades magnéticas, ópticas y eléctricas únicas. Aunque son relativamente abundantes en la corteza terrestre, se consideran «raras» porque están dispersas y su extracción y refinamiento químico resultan sumamente complejos y costosos. Entre las más importantes destacan el neodimio, el disprosio y el praseodimio, fundamentales para fabricar los potentes imanes permanentes de los motores de vehículos eléctricos y aerogeneradores; el terbio, muy utilizado en pantallas y tecnologías de iluminación; y el lantano y el cerio, empleados en baterías de automóviles y catalizadores industriales.
[3] Este artículo toma como referencia los tres escenarios prospectivos clave de la Agencia Internacional de Energía (IEA): el Escenario de Políticas Declaradas (STEPS), que proyecta la trayectoria global basada únicamente en las medidas legislativas vigentes y sitúa el calentamiento en ~2.5 °C para 2100; el Escenario de Compromisos Anunciados (APS), que asume el cumplimiento total y oportuno de todas las metas climáticas prometidas por los gobiernos, limitando el aumento a ~1.7 °C; y el Escenario de Emisiones Netas Cero para 2050 (NZE), una hoja de ruta normativa que detalla las transformaciones tecnológicas urgentes necesarias para restringir de forma estricta el calentamiento global a 1.5 °C.
[4] El zinc se perfila como un vector estratégico clave para el almacenamiento de energía estacionaria a gran escala, ofreciendo una alternativa competitiva ante las limitaciones de la tecnología de ion de litio. Gracias a su abundancia en la corteza terrestre y a cadenas de suministro globales consolidadas, las tecnologías basadas en zinc —tales como las baterías de flujo, zinc-aire y zinc-ion— presentan costos de capital sustancialmente menores y una alta viabilidad de reciclaje. Desde una perspectiva operativa, su principal ventaja radica en el uso de electrolitos acuosos (en base agua), lo que elimina intrínsecamente el riesgo de desbocamiento térmico e incendios, garantizando la máxima seguridad en subestaciones y entornos urbanos. Estas características, sumadas a los recientes avances en la estabilidad de sus ciclos de carga, posicionan al zinc como una solución técnica y económicamente viable para gestionar la intermitencia de las energías renovables y fortalecer la resiliencia de las redes eléctricas modernas (Gourley, Brown, Adams, & Higgins, 2023).